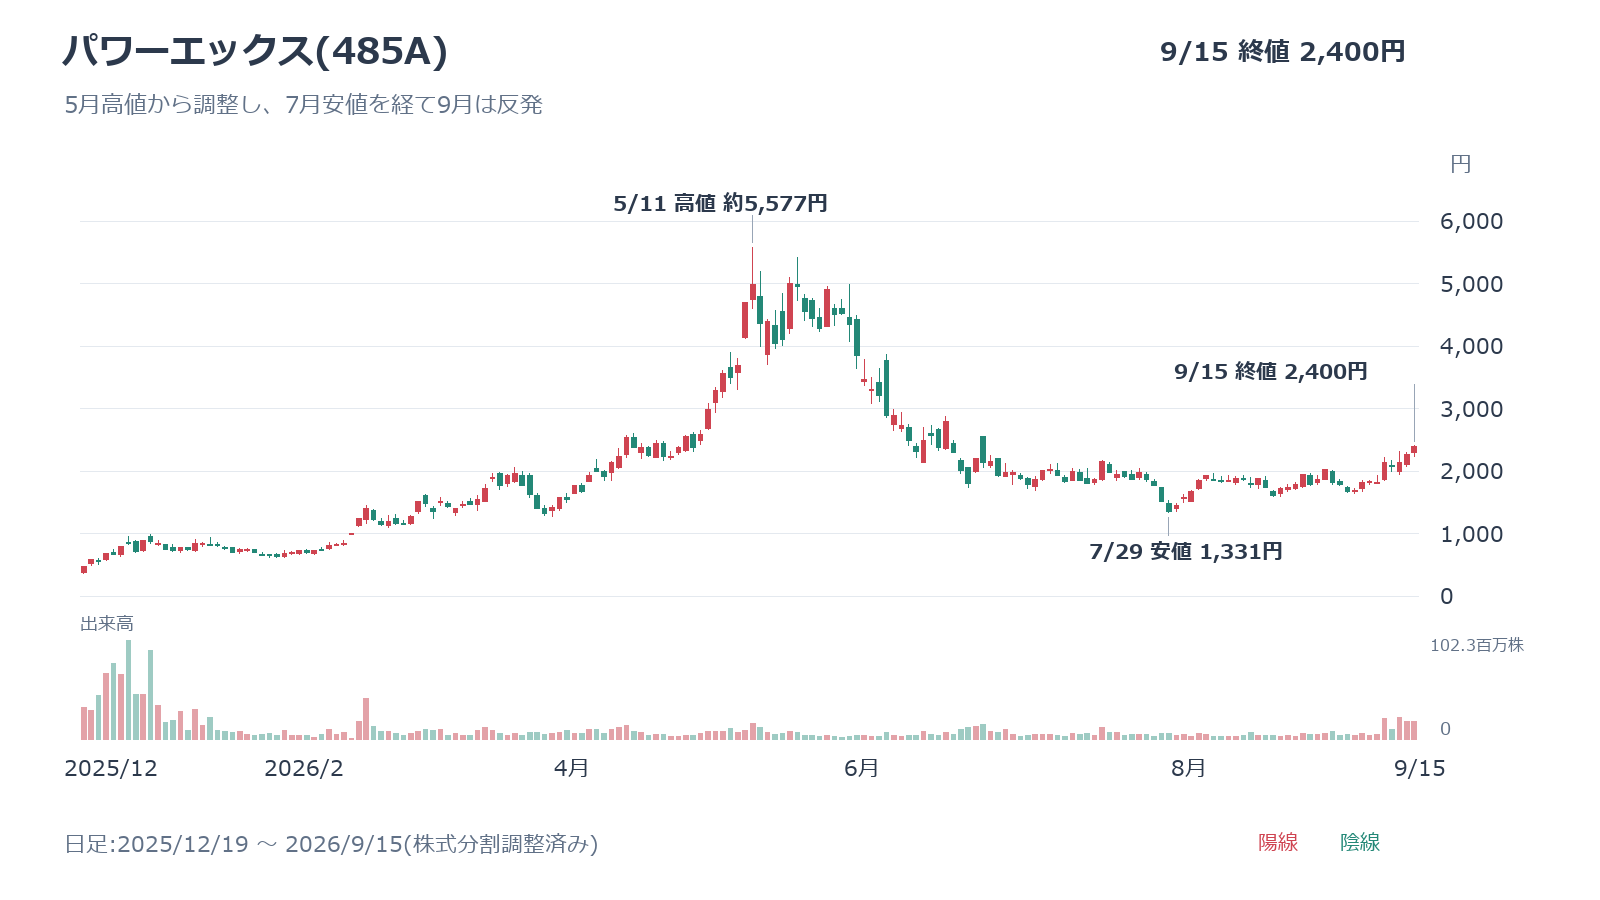
系統用蓄電池を手がけるパワーエックス(485A)の株価は、2026年5月の高値約5,577円から大きく下落した後、9月15日終値で2,400円まで戻りました。
蓄電池需要は伸びていますが、株価が以前の高値に戻るには、受注の拡大を利益につなげる必要があります。
まだ上がる余地はありますが、下期の黒字転換と2027年の利益成長が条件です。第2四半期決算と最新の生産進捗、大型受注の中身を確認し、反発後の株価で買いを検討する条件を解説します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
パワーエックスは大型蓄電池の機器販売が主力
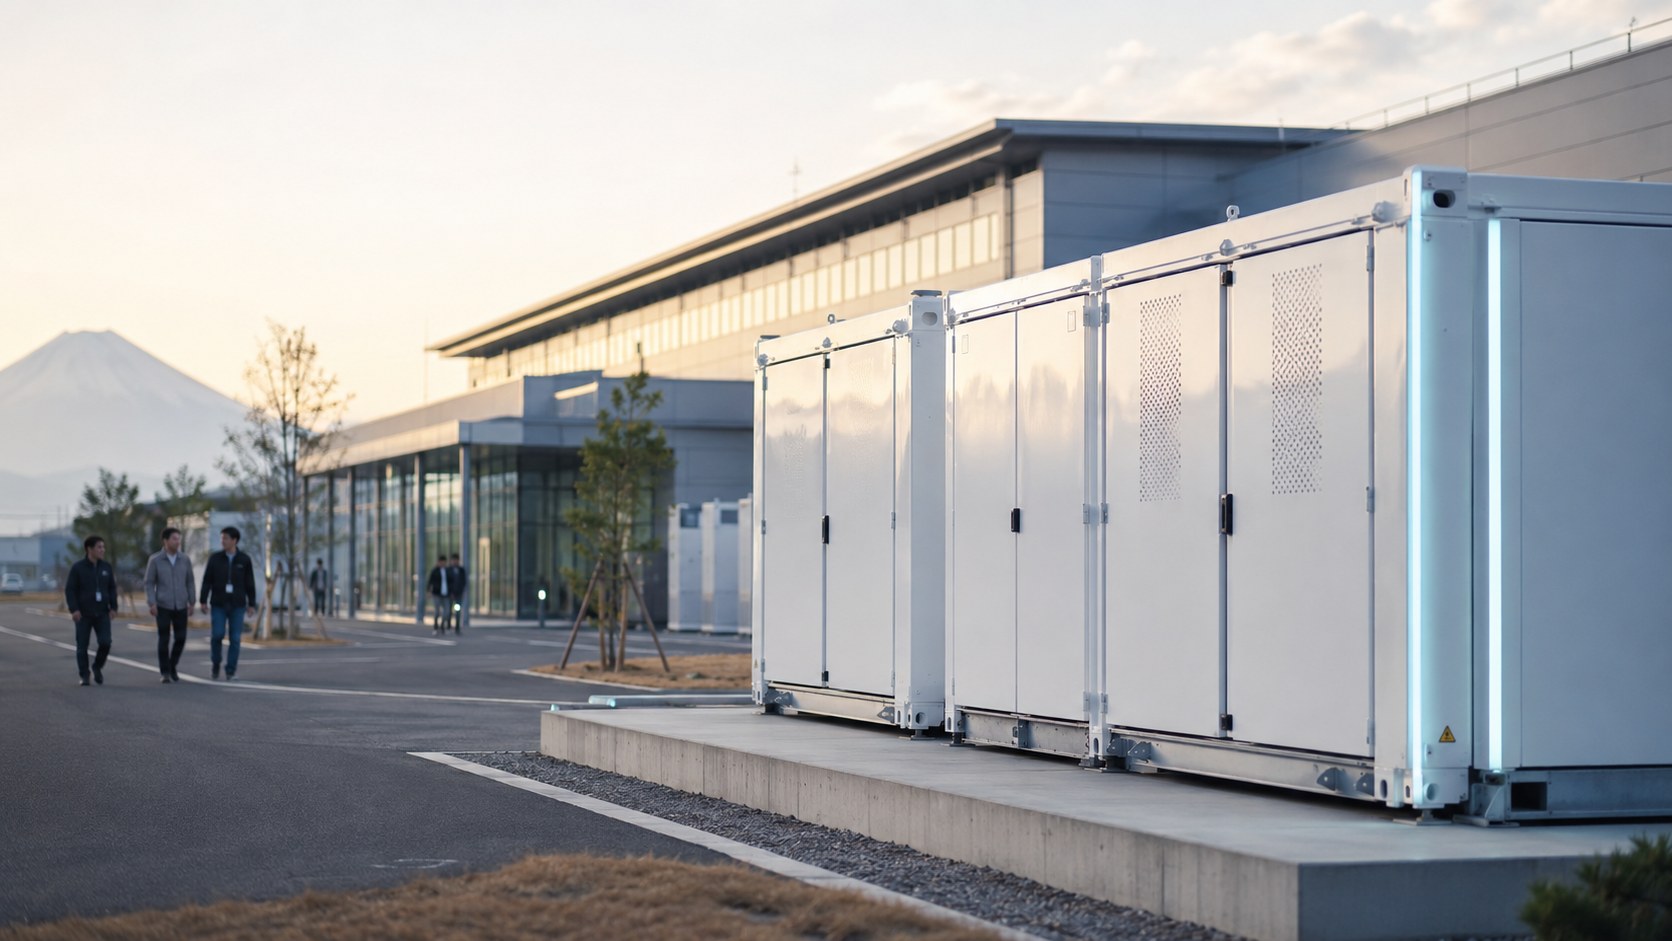
パワーエックスは、再生可能エネルギーの余剰電力を蓄え、必要な時間に供給する蓄電システムを製造しています。主力は大型蓄電池の機器販売で、電力運用やEV充電、データセンター分野にも事業を広げています。
2025年12月に上場、岡山で蓄電システムを製造
同社は2021年に設立された蓄電池関連企業で、岡山県玉野市に本社工場を構えています。大型蓄電システム(BESS)の製造・販売を中心に、電力供給サービス、EV充電サービスも手がけています。東証グロース市場への上場日は2025年12月19日です。
代表の伊藤正裕氏はZOZOグループで新規プロダクト開発を担ってきた経歴があります。蓄電池を売った後の運用・保守まで収益を広げられるかが、中長期の成長を左右します。機器販売の受注と、継続サービスの契約を分けて確認したい企業です。
26年12月期2Q決算は赤字縮小、通期売上予想は400億円
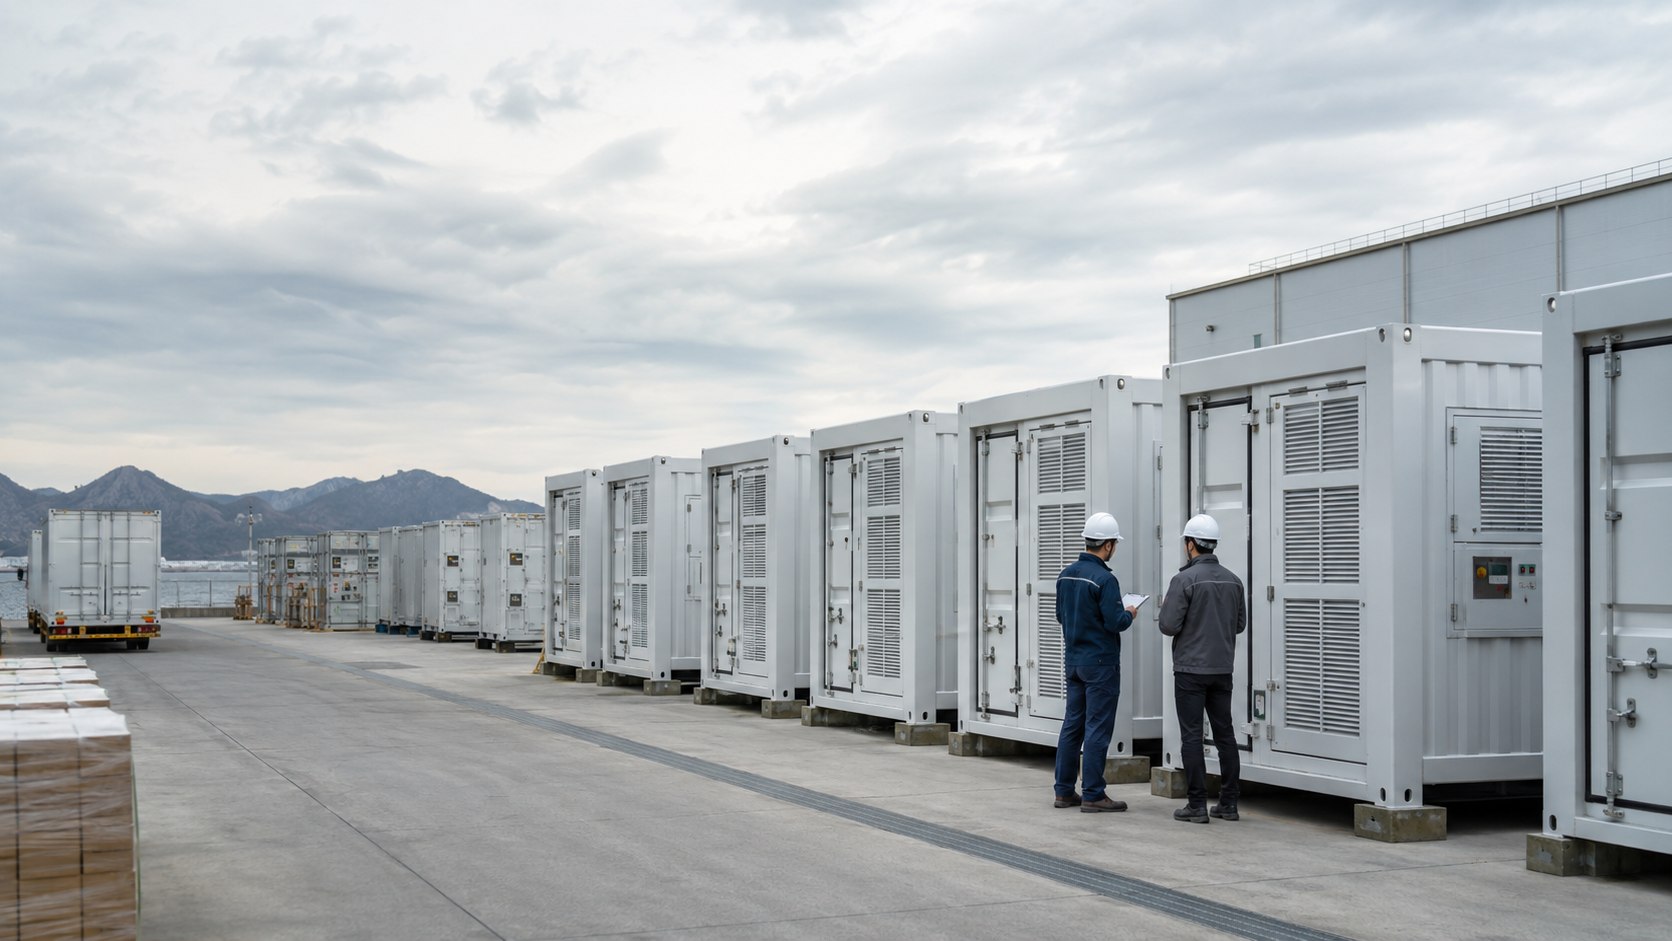
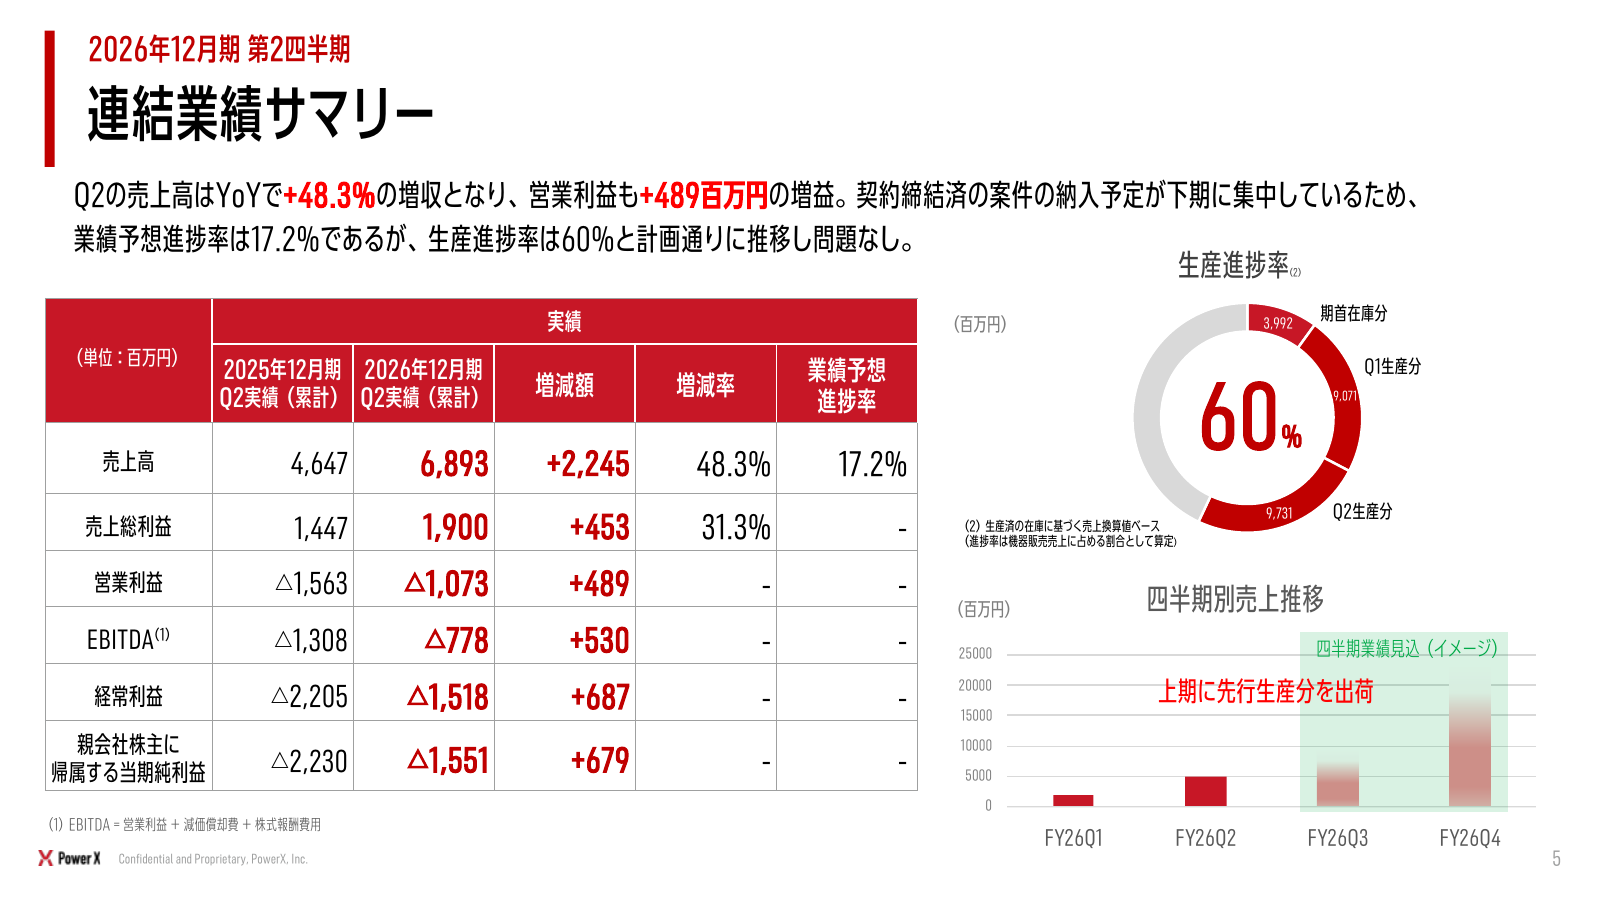
8月13日発表の上期決算は増収となり、営業赤字も縮小しました。売上が下期に偏るため、上期の赤字だけでなく、納品予定と通期予想への進捗を確認します。受注総額には計上済みの売上も含まれ、数字の定義に注意が必要です。
上期売上68.93億円、営業損失10.73億円へ縮小
26年12月期2Q累計(1~6月)の売上高は前年同期比48.3%増の68.93億円、営業損失は10.73億円、純損失は15.51億円でした。前年同期の営業損失15.63億円から改善しましたが、連結黒字には届いていません。
通期売上予想は6月25日に380億円から400億円へ増額し、2Qでも維持しました。営業利益20~25億円、純利益10~15億円は据え置きです。増収分の一部を研究開発へ振り向けるため、売上の上方修正がそのまま利益増額にはつながっていません。
[関連]赤字でも株価は上がる!?赤字企業の株に投資するメリットやポイントをプロが解説!
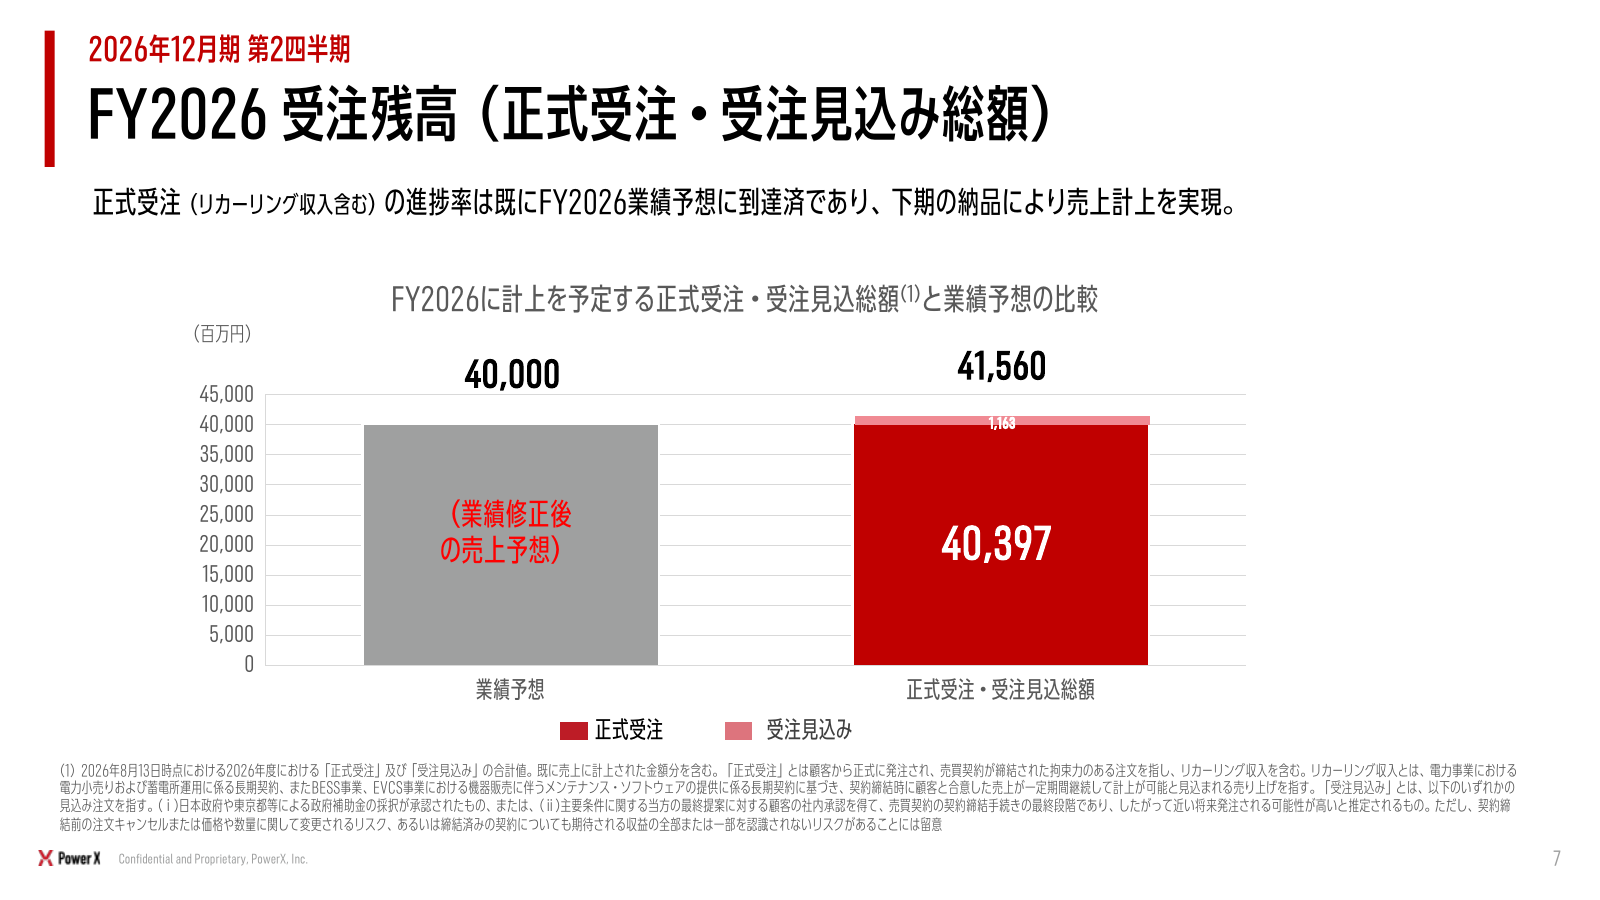
今期の正式受注403.97億円、計上済み売上を含む
8月13日公表の今期売上予定額は、継続収入を含む正式受注403.97億円、受注見込み11.63億円の計415.60億円です。正式受注だけで通期売上予想400億円の101.0%に相当します。ただし、これはすでに売上計上した金額も含む通期分の集計です。
一方、未計上の機器販売に限った正式受注残は784.23億円で、来期以降の案件も含みます。今期分と複数年分、契約済みと未契約を混同できません。契約が積み上がっても、製品の引き渡しと代金回収まで進んだかは決算で確かめる必要があります。
BESS・電力は黒字、EV充電事業は赤字
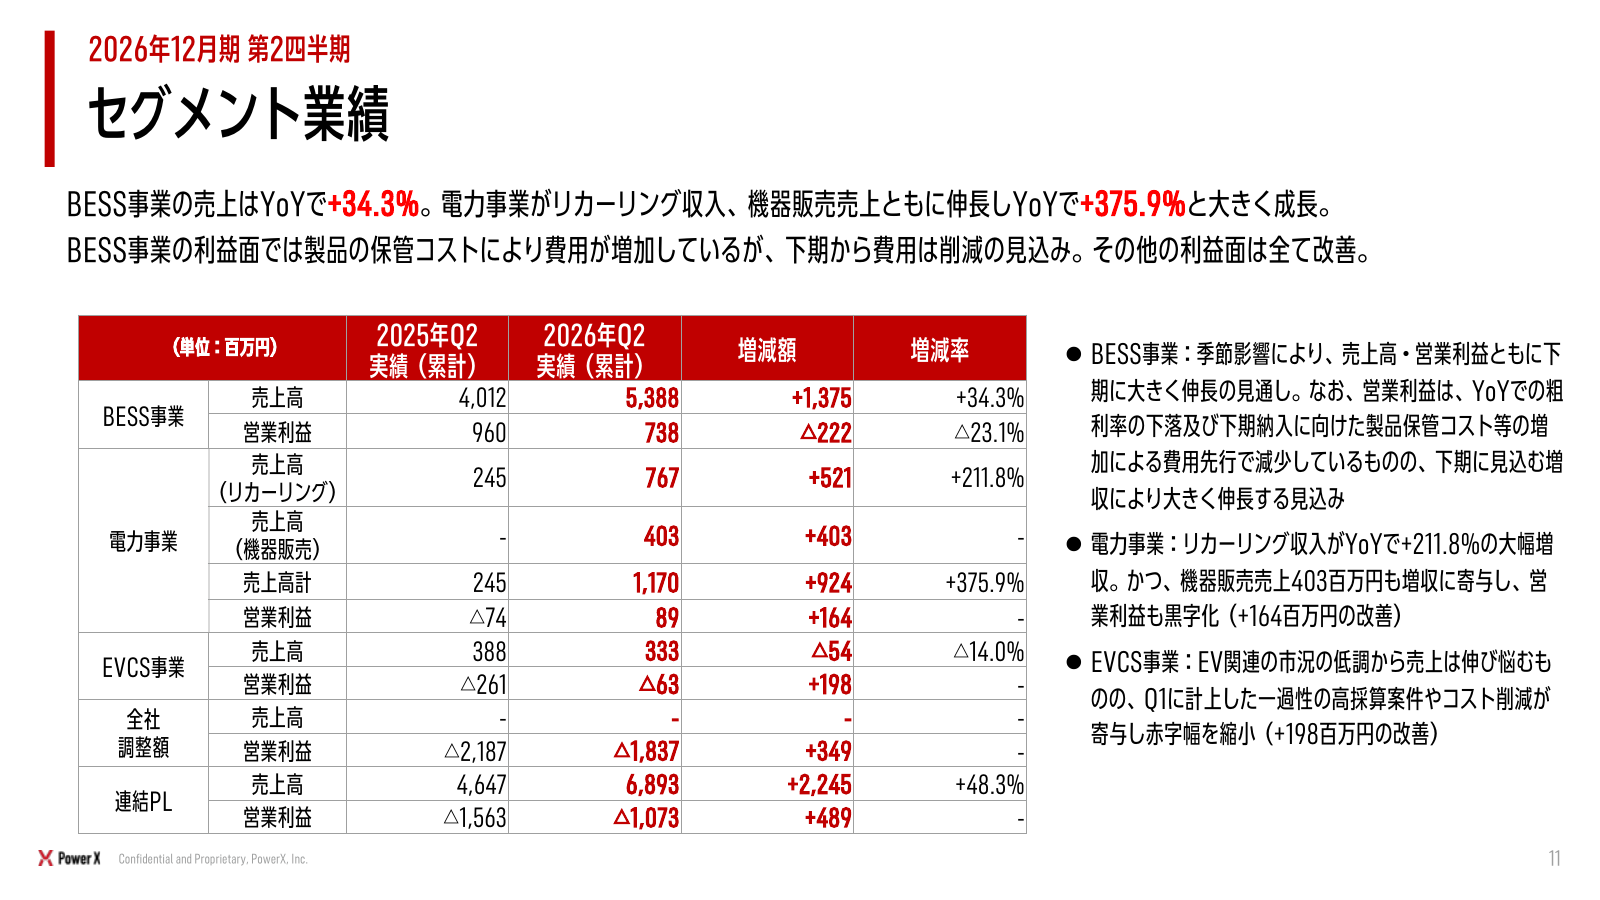
上期のBESS事業は売上53.88億円、セグメント利益7.38億円でした。電力事業は売上11.70億円、利益0.89億円です。一方、EV充電関連のEVCS事業は売上3.33億円、0.63億円の赤字となり、3部門すべてが黒字だった1Qから変わりました。
BESSは増収でも、利益は前年同期比23.1%減です。会社は先行生産した製品の保管費用などを説明しています。各事業の利益合計では、本社管理部門などの全社費用18.37億円を吸収できませんでした。下期の出荷増が保管負担と固定費比率の低下につながるかを確認します。
今後の成長テーマ|再エネ政策とAI電力需要が後押し
再エネ拡大とAIデータセンターの電力需要は、蓄電池の用途を広げています。会社は2027年の業績イメージも公表しました。開発・協業の構想、正式受注、売上実績を区別すると、成長期待のどこまでが具体化したかを追いやすくなります。
第7次エネルギー基本計画が追い風
2025年2月に閣議決定された第7次エネルギー基本計画と2040年度の需給見通しでは、再エネ比率を4~5割程度としています。太陽光・風力が増えるほど、出力の変動や余剰電力を吸収する蓄電池の役割が大きくなります。
9月1日には、スマートエナジーと発電所併設型蓄電池の導入に関する協業検討の覚書を締結しました。案件づくりから導入・運用までを共同で進める構想です。政策の方向性と個別案件の採算は別に確認する必要があり、覚書の段階で売上が確定するわけではありません。
[関連]再生可能エネルギー関連銘柄【2026年版】|太陽光・風力・バイオマス・蓄電池株を比較
AIデータセンター向け「PowerX Energy Blade」と協業の進展
データセンター向けラック型蓄電システム「PowerX Energy Blade」は、2027年の提供開始を目指して開発中です。電力コストの抑制や安定供給に加え、電力の需給を調整する市場への参加を想定しています。
7月15日にはハイレゾと、GPUデータセンター併設蓄電池の活用などを検討する覚書を締結しました。AIサーバーの電力需要を取り込む余地はありますが、共同検討を始めた段階で、業績への影響は未確定です。採用先と納期、販売額の開示を待って収益への寄与を見積もります。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
電力運用サービスの積み上がりが鍵に
中長期の視点で重要なのが、電力事業や蓄電所運用サービスのような継続収入の積み上がりです。主力の機器販売は大型案件の納品時期に左右されますが、運用・保守・ソフトウェアの契約が増えれば、収入源を分散できます。
上期の電力事業では、継続収入が7.67億円、機器販売が4.03億円でした。継続収入は前年同期比211.8%増で、サービスの拡大も確認できます。機器販売とサービスの内訳を見ると、継続収入は事業売上の約66%です。今後は契約の増加とともに、運用にかかる費用を引いた利益も積み上がるかを追います。
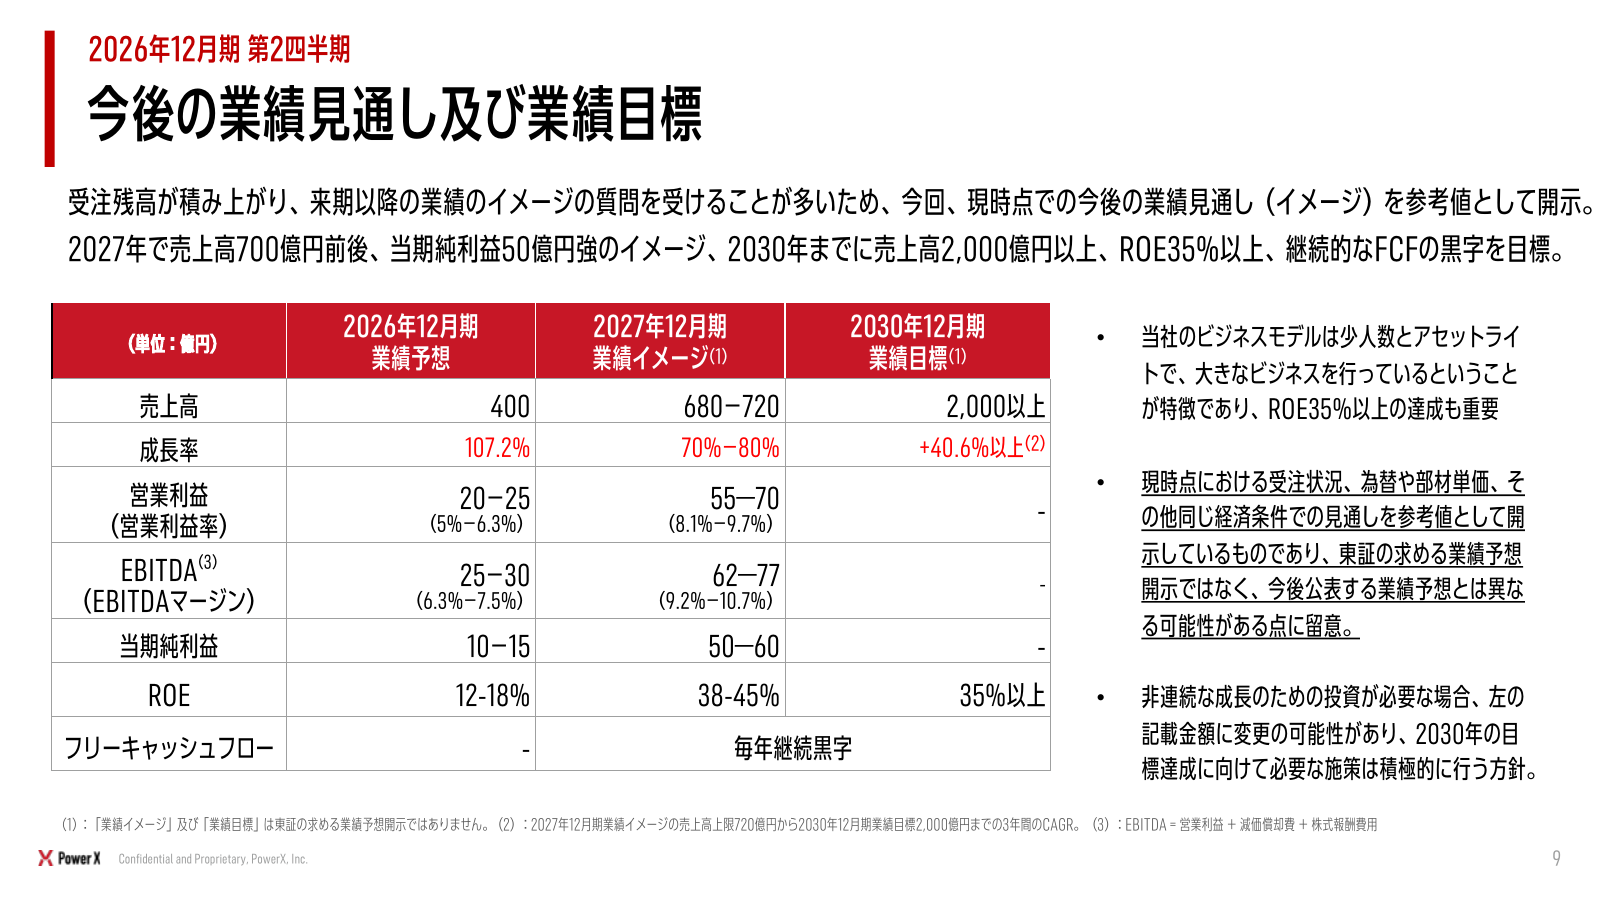
2027年は売上680~720億円の業績イメージを公表
会社が2Q決算で示した27年12月期の業績イメージは、売上680~720億円、営業利益55~70億円、純利益50~60億円です。今期売上予想400億円に対して70~80%の増収を想定しており、来期も高成長を目指しています。
ただし、これは東証の求める正式な業績予想開示ではなく、受注状況や為替・部材単価を基にした参考値です。新たな投資や経済条件の変化で変わり得ます。8月発表の「Mega Power 4000」などの新製品も含め、受注の確保と供給体制の整備が進むかを確認します。
日光・宮城白石の大型受注は来期の計画に織り込み済み
日光に続き、8月には宮城白石の蓄電所向け受注も公表されました。どちらも案件の具体化を示しますが、発表額をそのまま業績予想へ上乗せするのは誤りです。運転開始時期と同社の売上計上時期にも違いがあります。
日光は72台・162.4MWh、2027年売上予定の受注見込みに含む
5月18日に公表した日光蓄電所向け受注は、「Mega Power 2500」72台、定格蓄電容量162.4MWhです。直流を交流に変換するPCSの出力は40MWで、蓄電所は2029年の運転開始を予定しています。
この案件は、2月13日公表資料の2027年度売上予定の受注見込みに含まれていました。新たな売上の上乗せではなく、見込み案件の正式受注化を示す発表です。また、蓄電所の運転開始が2029年でも、機器の引き渡しに伴う同社売上が同年まで待つとは限りません。
宮城白石は伊藤忠と30台受注、すでに来期の正式受注へ計上
8月28日、伊藤忠商事と共同で宮城白石蓄電所向けに「Mega Power 2500」30台を受注したと発表しました。合計容量は75.2MWh、PCS出力は23MWです。事業者には東急不動産とIBeeTが出資し、2028年度内の運転開始を予定しています。
会社は、この案件が8月13日の決算説明資料における2027年度売上予定の正式受注に含まれると明記しています。受注の裏付けが強まる材料ですが、来期の受注額へ二重に加算できません。顧客との公表合意が得られた時期と、契約・業績への織り込み時期は一致しない場合があります。
投資判断のポイント|株価は来期の成長まで織り込む高水準
株価は5月高値から大きく下がりましたが、今期利益に対する評価倍率は依然として高い水準です。基本は下期の黒字転換を確かめながら購入を検討する姿勢です。来期の成長、納品・資金回収、利益率が期待に届くかを見ます。
5月高値から57.0%下落、9月は2,400円へ反発
上場初日の2025年12月19日安値約353円から、2026年5月11日高値約5,577円まで株価は約15.8倍になりました。6月1日の1対3の株式分割を反映した価格で比較しています。年初来安値は1月29日の約612円です。
再エネ・AI電力需要への期待で急騰した後、7月29日には1,331円へ下落しました。9月15日終値は2,400円で、5月高値より57.0%低い水準です。7月安値から反発しても、高値回復には遠い位置にあります。利益と資金回収の実績が、5月までに膨らんだ成長期待へ追いつくかを確かめる段階です。
予想PER182~273倍、来期の利益成長まで織り込む株価
9月15日終値2,400円と会社予想EPS8.80~13.20円から、今期予想PERは約182~273倍です。BPS56.29円に対するPBRは約42.6倍、時価総額は約2,787億円。今期の年間配当予想は0円で、予想配当利回りも0%です。
時価総額を来期の純利益イメージ50~60億円で割っても約46~56倍になります。これは正式な来期予想PERではなく、現在の時価総額を維持した場合の試算です。成長が続く前提でも評価は低くなく、高値からの下落率だけで割安とはいえません。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
チェック1:生産進捗75%を納品・売上へつなげられるか
8月24日の開示によると、今期に製品売上として計上予定の製品は、8月21日に生産進捗率が約75%へ達しました。6月末の約60%から15ポイント進んでいます。これは生産済み製品の売上高換算値で、上期の売上進捗率17.2%とは異なります。
生産が進んでも、製品の引き渡し前は売上になりません。会社は多くの契約に工場検収の条項を設け、顧客側の系統接続が遅れても収益計上への影響を抑えると説明しています。次回3Qでは納品と売上への転換、通期営業利益20~25億円への進み具合を確認します。
チェック2:粗利率の低下と保管費用を吸収できるか
2Q単独の売上総利益率は24.8%で、前年同期の31.5%から低下しました。上期累計でも27.6%と、前年同期の31.1%を下回ります。原材料価格や為替の影響に加え、保管費用なども含め、売上増だけでは測れない負担が残っています。
会社は原材料高などによる粗利率低下を予想に織り込んでいます。それでも、想定より利益率が下がれば、納品が計画通りでも通期利益は未達になる恐れがあります。下期の売上総利益率と販管費率を確認し、来期の増産効果まで見込めるかを判断します。
[関連]利益率とは?粗利・営業・経常・純利益率の見方と業種別目安を解説
上期営業CFは46.59億円の赤字、在庫の資金回収も確認
上期の営業キャッシュフローは46.59億円の支出超過でした。下期納品に向けた先行生産で在庫が増え、部材調達の前払金も増加しています。会社は8月17日のQ&Aで、納品と売掛金回収により通期では営業CFが黒字化する想定を示しました。
工場計画は既存設備の2交替制を活用する方向へ見直し、北海道工場の稼働は2028年7月を想定しています。投資を抑える方針と、実際に現金を回収できるかは別の確認項目です。売上が伸びても資金回収が遅れれば、借入や追加調達の負担が増える可能性があります。
チェック3:急反発を追うより、押し目と次回決算を確認
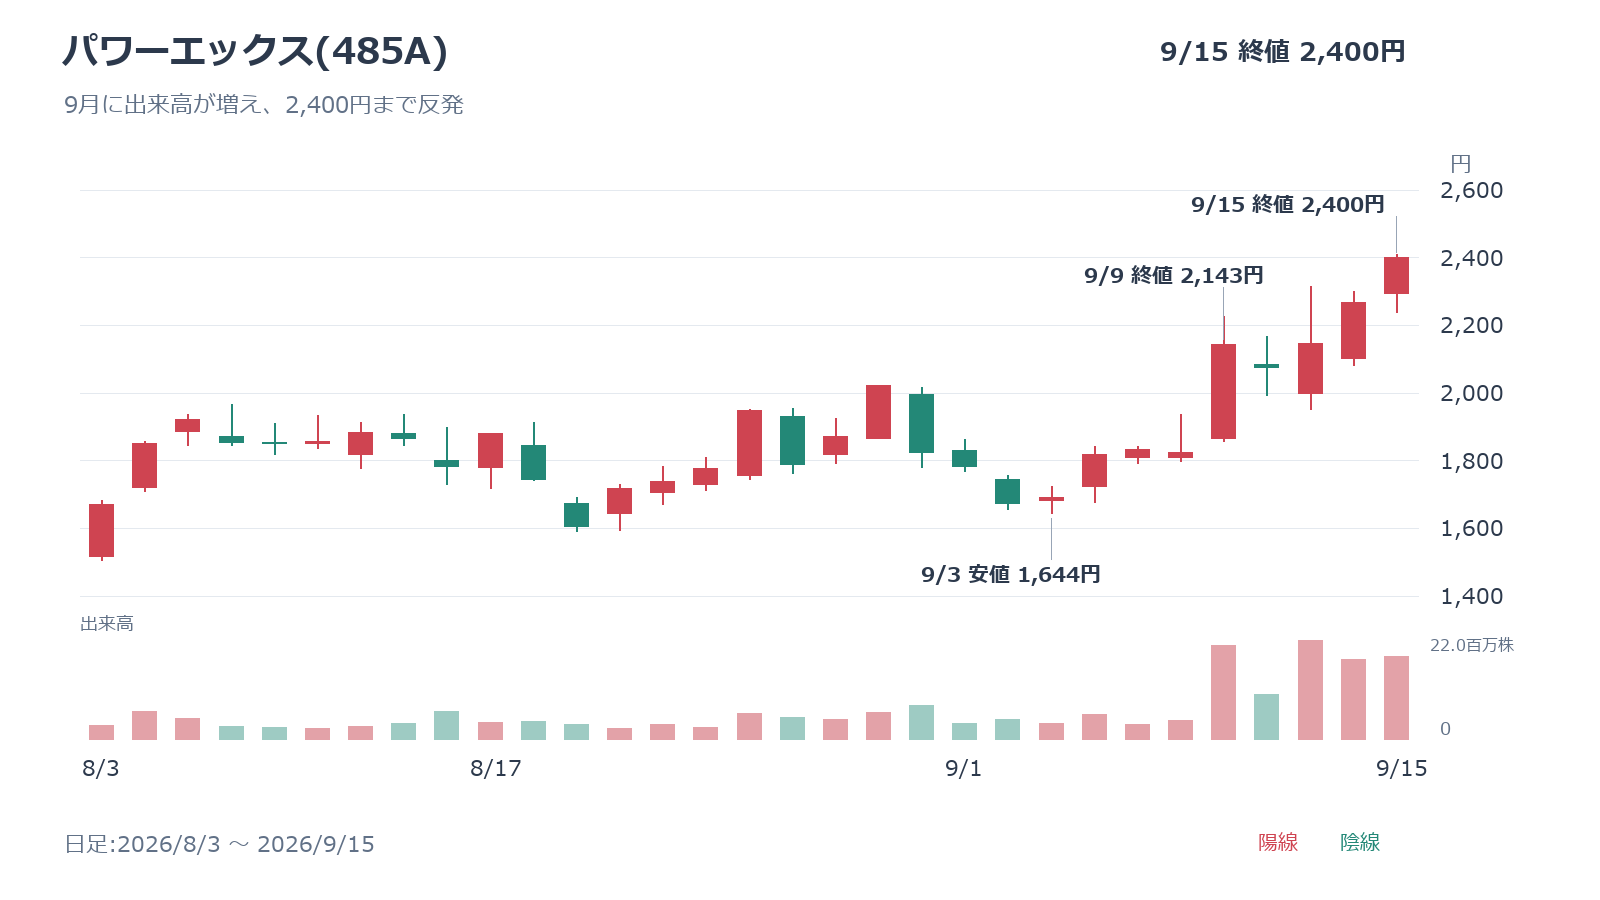
9月9日は終値2,143円と前日比17.4%上昇し、出来高は約2,088万株へ増えました。9月15日には2,400円まで上昇しています。短期の買いが戻る一方、値動きは大きく、急騰直後の購入では反落に備える必要があります。
新規購入は、反発後の押し目で下げ止まるか、次回決算で納品と利益改善を確認して検討します。9月3日安値1,644円を下回る展開なら、直近の反発が崩れていないかを再確認します。過去の安値が必ず支えになるとは限らず、投資額と許容損失を先に決める姿勢が必要です。
[関連]押し目買いとは?失敗しない判断基準・ポイントをテクニカルアナリストが徹底解説
まとめ|今後の上昇には納品・黒字転換と資金回収が必要
パワーエックスは蓄電池需要を取り込み、通期売上400億円を目指しています。生産進捗は約75%へ上がり、来期も増収増益の業績イメージを示しました。
一方、上期は連結赤字が続き、EV充電事業も赤字です。大型受注の公表には計画に織り込まれた案件があり、発表額をそのまま上乗せできません。
株価の上昇を持続させるには、下期の納品・黒字転換と資金回収の実績が必要です。2,400円でも成長期待を織り込むため、高値からの下落だけで買いを決めず、利益率と次回決算を確認します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。