キオクシアホールディングス(285A)の上昇余地は、NAND価格と高収益の持続性で変わります。目標株価平均119,444円への到達は保証されず、高値の半分以下という理由だけでは割安と判断できません。
2026年9月14日終値は50,590円。6月高値から55.1%下落する一方、最新四半期の純利益は8,422億円に拡大しています。9月15日確認の情報を基に、目標株価と利益の前提、株式3分割、自社株買い、米国上場の準備状況を整理します。数値は9月14日終値・3分割前で統一しました。
本記事は情報提供を目的としており、個別銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
キオクシアの株価推移|6月高値から55.1%下落した現在地
キオクシア株は、AI向け需要とNAND価格の上昇を背景に急騰した後、大きく調整しました。株価上昇の出発点と、直近の高値を分けて比べることが大切です。上場時からの値上がりと、高値からの下落を確認します。
公募価格1,455円から現在は約34.8倍
キオクシアは2024年12月18日に東証プライム市場へ上場しました。公募価格1,455円に対して初値は1,440円と、公募割れで始まっています。その後、メモリー市況と業績への期待が変わり、株価の水準も大きく切り上がりました。
9月14日終値50,590円は公募価格の約34.8倍です。6月22日の取引時間中高値112,700円では約77.5倍でした。「公募価格から約70倍」という説明は、現在の株価には当てはまりません。高値時点の記事を読むときは、価格の基準日を確かめましょう。
高値112,700円から半値以下へ|日足チャートで確認
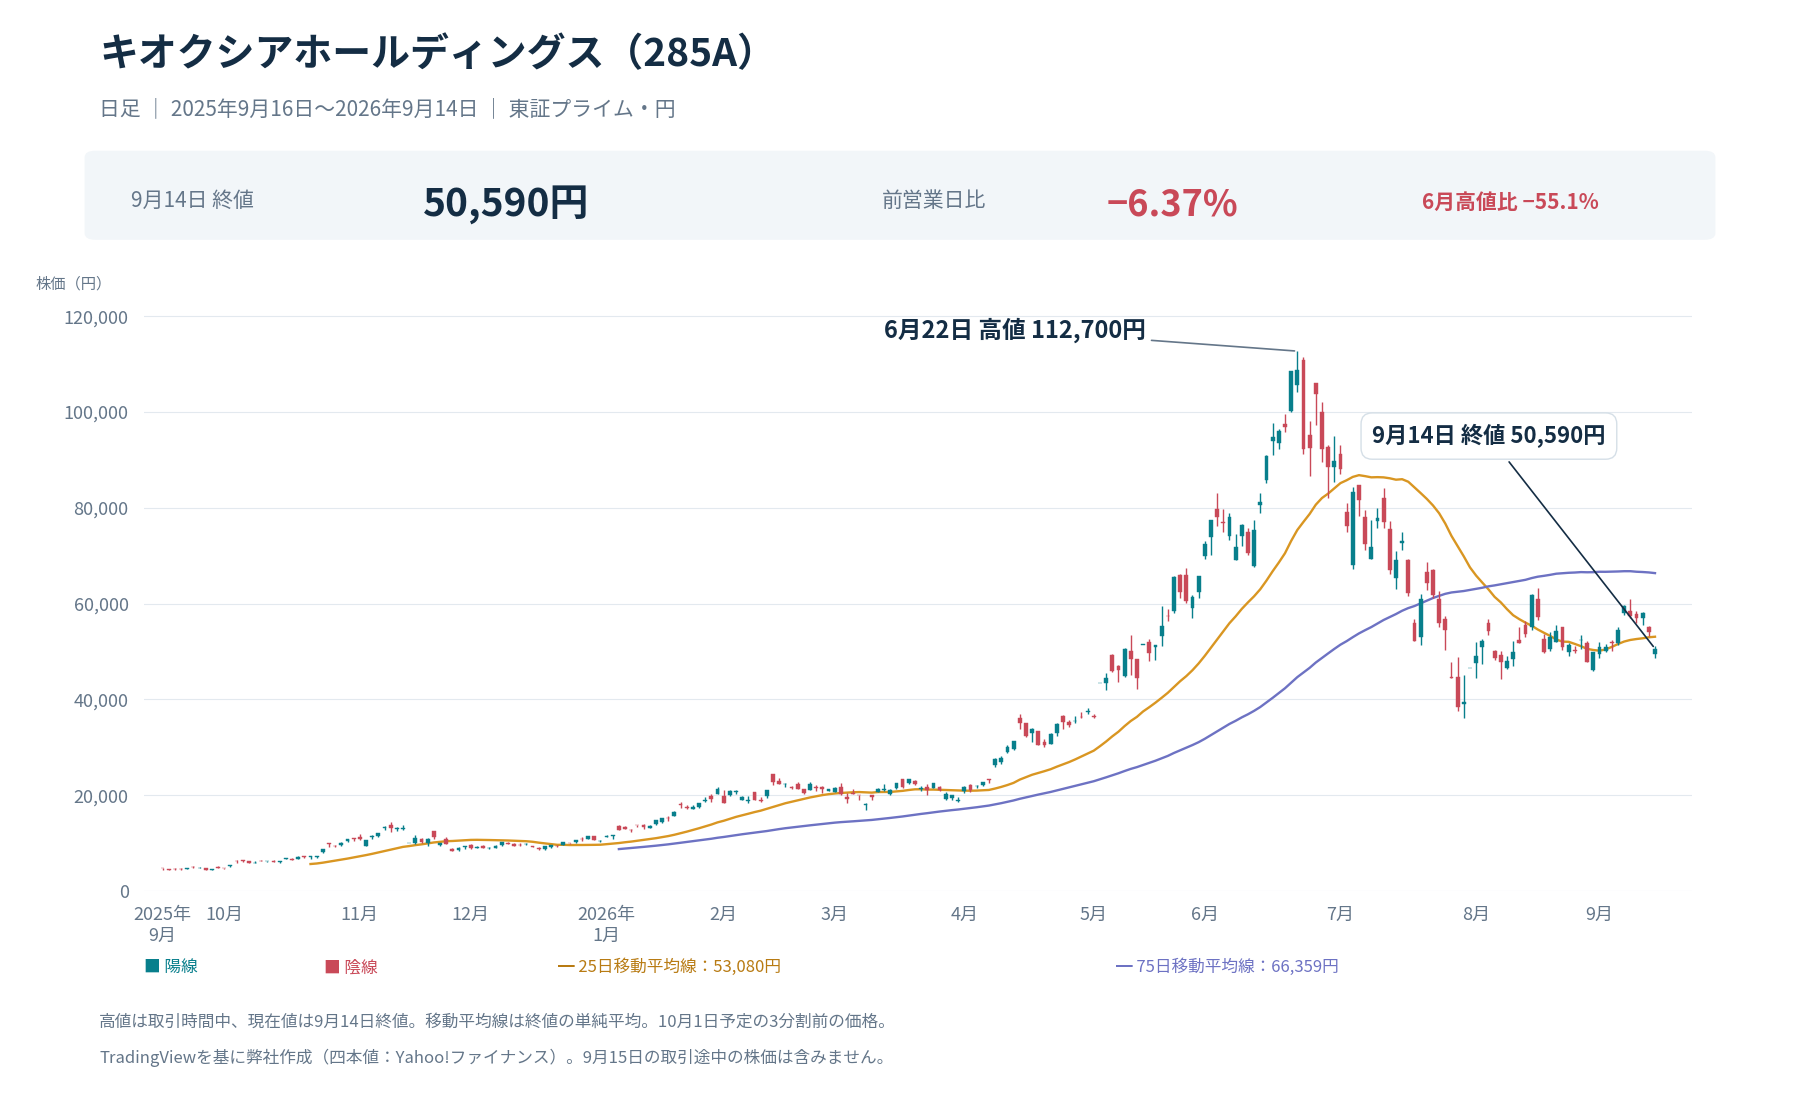
6月22日高値112,700円に対し、9月14日終値は50,590円でした。高値から55.1%下落し、高値回復には122.8%の上昇が必要です。下げた割合と、戻るために必要な上昇率は一致しません。チャートでは、高値更新までに埋める値幅の大きさも確認できます。
9月14日は6.37%安|購入には100株で約506万円
9月14日は前営業日の54,030円から3,440円下落し、下落率は6.37%でした。大幅増益の銘柄でも、利益確定や将来の市況への警戒で株価は下がります。好決算が出ても、短期の株価上昇が約束されるわけではありません。
9月14日終値で100株を買うと、手数料を除いて505万9,000円が必要です。資金の大半を1銘柄に投じると、数%の変動でも損失額が膨らみます。10月の株式分割で購入単位の金額は下がりますが、値下がりする割合まで小さくなるわけではありません。
最新決算と株主還元|純利益8,422億円・3分割・自社株買い
最新の27年3月期第1四半期は、売上高と利益が大幅に増えました。一方、通期予想や配当額がすべて決まったわけではありません。決算の実績、次の四半期の会社予想、すでに実施した還元を切り分けて確認します。
4〜6月期は売上高1兆7,671億円、純利益8,422億円
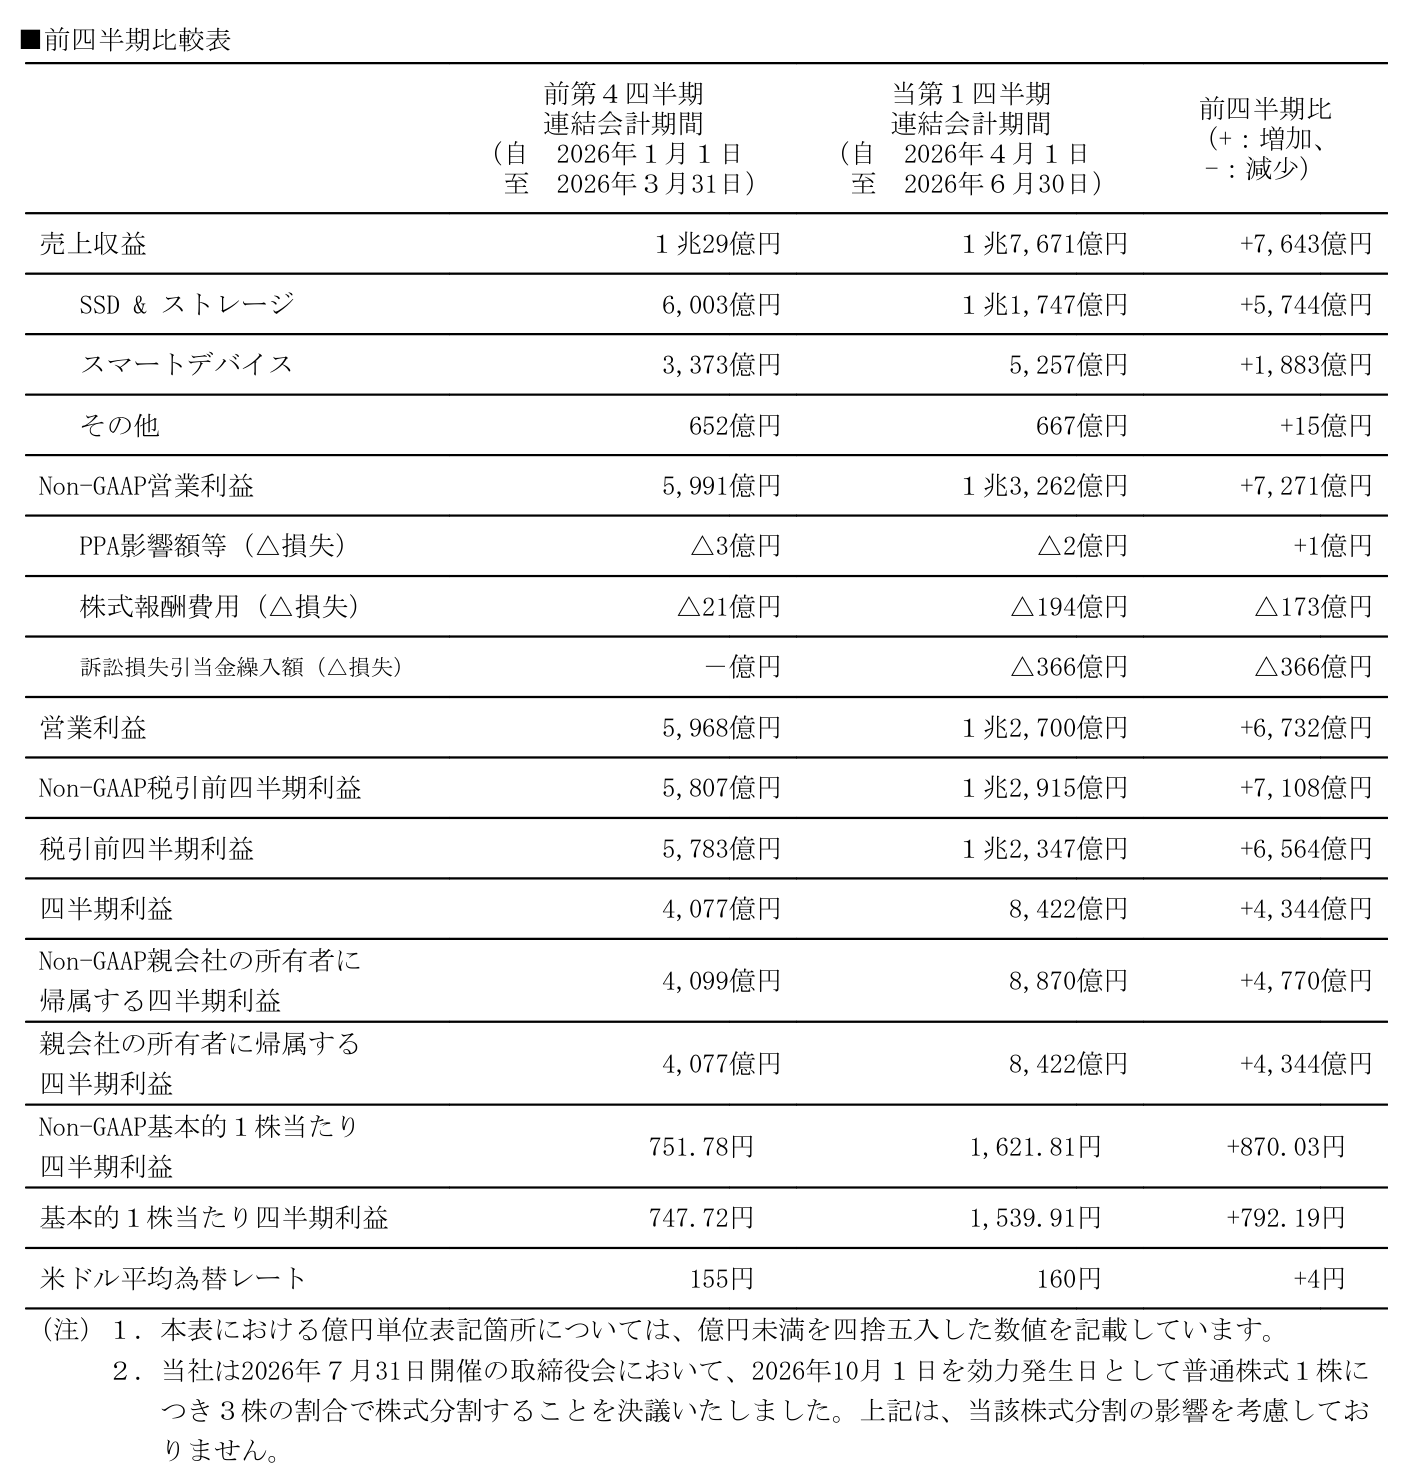
27年3月期第1四半期の売上高は1兆7,671億円、前年同期比415.5%増でした。親会社の所有者に帰属する純利益は8,422億円で、前年同期の約46.1倍です。前期通期の最高益だけでなく、直近四半期の利益拡大を反映する段階に入っています。以下の表では、直前の1〜3月期と比べた増益幅も確認できます。
営業利益率75.0%はNon-GAAP|IFRSとは分けて読む
会社が示したNon-GAAP営業利益は1兆3,262億円、利益率は75.0%です。一方、会計基準IFRSによる営業利益は1兆2,700億円、利益率は約71.9%でした。異なる基準の利益額と利益率を組み合わせないようにしましょう。
Non-GAAPは、訴訟損失引当金366億円や株式報酬費用などを調整した指標です。本業の採算を比較しやすい一方、除いた費用が株主に無関係になるわけではありません。企業間比較では同じ基準を使い、実際の費用や現金支出も確認します。
7〜9月期の会社予想は売上高2兆3,900億円
7月31日発表の7〜9月期単独の会社予想は、売上高2兆3,900億円、IFRSの親会社帰属純利益1兆2,700億円です。4〜6月期実績を足すと、上期の純利益予想は約2兆1,122億円になります。7〜9月期単独と、4〜9月の上期累計を取り違えないことが重要です。
会社は通期業績予想を開示していません。上期予想を単純に2倍して、27年3月期の会社計画とすることはできません。下期のNAND価格、出荷量、為替、設備投資負担によって年間の利益は変わります。
株式分割は10月1日付で1株から3株へ
7月31日に発表した株式分割は、9月30日を基準日、10月1日を効力発生日とする1株から3株への分割です。9月14日終値50,590円を単純換算すると、分割後は1株約16,863円、100株で約168万6,333円に相当します。
これは分割後の市場価格の予想ではありません。株数が3倍になり、理論上の1株価格とEPSは3分の1になるため、分割だけでは保有資産の価値やPERは変わりません。過去の高値やアナリストの目標株価も、分割前後の基準をそろえて比べます。
約8,000億円の自社株買いは終了、配当予想は未定
会社は8月3〜10日に1,613万3,500株を取得し、約8,000億円の自社株買いを終了しました。10月まで買い支えが続く計画として扱うことはできません。当初の取得期間より早く終了した点を押さえましょう。
6月の説明では累進配当政策を示しましたが、最新決算の27年3月期配当予想は中間0円、期末と年間が未定です。累進配当は配当の維持・増加を目指す方針で、将来の金額の保証ではありません。現時点で具体的な配当利回りを計算して購入理由にするのは困難です。
キオクシア株が急騰した理由|AI需要とNAND価格の上昇
キオクシアの業績を動かすのは、AIというテーマだけではありません。NANDの販売単価、出荷量、高付加価値SSDの構成比が利益を左右します。AI需要がどの製品の売上につながり、どこまで続くかを確認します。
平均販売単価は前四半期比約70%上昇
最新決算説明では、4〜6月期のドル建て平均販売単価は前四半期比で約70%上昇しました。出荷量はビット換算で1桁台前半の増加です。直近の大幅増収は、数量の急増だけでなく価格上昇に強く支えられています。
この構造では、数量が増え続けても値上がりが止まれば、利益の伸びは鈍くなり得ます。会社は2027年も需要が供給を上回ると見ていますが、これは市場見通しです。実際の販売単価と顧客の発注が同じ方向に進むかを、次の決算で確認する必要があります。
AI向けSSDは追い風だが、HBMメーカーではない
4〜6月期のSSD&ストレージ向け売上高は1兆1,747億円となり、前四半期の6,003億円から大幅に増えました。ただし、この分類にはPC向けも含まれます。全額をAIデータセンター向け売上と読み替えることはできません。
キオクシアの主力はデータを保存するNAND型フラッシュメモリーとSSDです。AI処理で使われるHBMはDRAMの一種で、主力製品とは異なります。AI需要の拡大は追い風でも、HBMの価格や契約条件をそのままキオクシアの利益予想に当てはめるのは不適切です。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
2028年の長期契約比率50%を目指す
会社は7月の決算説明で、2028年の数量ベースで50%を長期契約でカバーする目標に向け、順調に進んでいると説明しました。顧客と中長期の供給を取り決めることは、生産や設備投資を計画しやすくする効果が期待できます。
ただし、目標への進捗説明であり、全数量の価格や利益が確定したという意味ではありません。契約期間中の価格改定や数量変更の条件によって、業績の安定性は変わります。販売先の確保と、今の高い利益率の持続を分けて評価しましょう。
キオクシア株価はどこまで上がる?目標株価とPERで検証
上昇余地を考えるには、将来の1株利益と、その利益に市場が何倍の株価を付けるかを分けます。高い目標株価も、利益とPERの前提が崩れれば変わります。会社予想、アナリスト予想、条件を置いた試算を混同しないでください。
アナリストの平均目標株価は119,444円
9月15日確認のアナリスト集計では、平均目標株価は119,444円でした。株価の比較基準は9月14日終値50,590円で、乖離率は約136.1%です。目標株価は専門家の予想の集計で、到達が約束された価格ではありません。
集計には公表時期や想定期間の異なる判断が含まれる可能性があります。平均値だけで買うのではなく、各社が想定するNAND価格と利益の持続期間を確認したいところです。10月の3分割後に比較する場合、この平均値は単純換算で約39,815円となります。
会社予想PERは算出できず、アナリスト予想では約4.2倍
会社が通期予想を出していないため、会社予想に基づくPERは算出できません。9月15日確認のアナリスト12カ月後予想EPSは12,087.9円で、9月14日終値から計算するPERは約4.2倍です。会社予想と同じ扱いにはできません。
一方、実績BPS4,387.33円を使ったPBRは約11.53倍です。高い利益が見込まれるとPERは低く出ますが、NAND市況の反転で予想EPSが下がれば割安感は薄れます。PERだけでなく、純資産に対する評価と利益の持続性も合わせて読みましょう。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
上昇余地は「EPS×PER」の組み合わせで変わる
下表は将来12カ月のEPSとPERを変えた感応度試算です。会社予想や独自の目標株価ではありません。株価はEPS×PER、騰落率は9月14日終値比で計算します。
| 仮定するEPS | 仮定するPER | 計算上の株価 | 終値比 |
|---|---|---|---|
| 6,000円 | 4倍 | 24,000円 | −52.6% |
| 9,000円 | 6倍 | 54,000円 | +6.7% |
| 12,000円 | 10倍 | 120,000円 | +137.2% |
すべて3分割前の基準です。EPSとPERの仮定は比較用で、各ケースの実現確率や到達時期は示していません。
高値回復には増益だけでなく、市場の評価維持も必要
例えばEPSを12,000円と置くと、6月高値112,700円に対応するPERは約9.4倍です。PERが6倍にとどまるなら、同じEPSでも株価は72,000円になります。利益の拡大と、利益に対する市場の評価は別々に動きます。
AI向けの継続受注や高付加価値製品の成長は評価を支えますが、価格上昇が一時的と判断されればPERは下がり得ます。高値を取り戻す理由を「以前そこまで上がったから」で済ませず、必要な利益水準と倍率の両方を考えることが大切です。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
今後のリスク|NAND市況・5兆円投資・米国上場の不確実性
業績拡大と同時に、設備投資や海外での事業展開も進んでいます。投資計画の総額や上場報道を、そのまま将来の利益に置き換えることはできません。資金の支出時期と、成長が期待どおり進まない場合の影響を確認します。
サンディスクとの5兆円投資は共同計画、単年の支出ではない
8月27日に発表した約5兆円の投資は、サンディスクと共同で2032年までに実施する計画です。キオクシア1社が1年間に5兆円を支払う計画ではありません。政府支援を前提としており、投資時期や規模は市場環境などを踏まえて進められます。
同日に公表した北上工場の第3製造棟(K3)は、敷地造成に着手し、2029年度の稼働を目指しています。将来の供給力が増える一方、需要が想定を下回れば設備の稼働率や回収期間が悪化します。増産は売上機会と市況悪化のリスクの両面があります。
価格と為替が利益を動かす|6月末の現金余力にも注意
7〜9月期の会社予想は1ドル162円を前提としています。円高やNAND価格の下落が進むと、円換算の売上や利益は下振れし得ます。競合の増産や、AI向け顧客の設備投資の減速も、今の利益率が続くかを左右します。
会社は6月末に1,867億円のネットキャッシュを確保したと説明しました。ただし、その後に約8,000億円の自社株買いを実施しています。6月末の資金余力を9月時点の残高として扱わず、次の決算で営業収入、還元、設備投資を差し引いた資金収支を確認しましょう。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
米国上場は準備中でも、時期・市場・方法は未定
9月15日、会社は米国上場に関する報道について、準備を進めていると説明しました。一方で、上場の時期、市場、方法はいずれも未定で、上場しない可能性にも言及しています。過去の観測報道にある日程を、決定済みの予定として扱うべきではありません。
米国で投資家層が広がれば評価向上につながる可能性はありますが、上場の形態や条件が分からなければ既存株主への影響も計算できません。株価材料として追う際は、具体的な申請や条件の正式開示を待って評価を更新します。
特許訴訟の366億円はすでに第1四半期に引当計上
8月3日の会社発表では、米国の特許訴訟で子会社に約2億2,900万ドル、換算約366億円の支払いを命じる判決が出ています。会社は控訴を含む対応を示しました。同額相当は27年3月期第1四半期に訴訟損失引当金として計上済みです。
このため、発表された金額をそのまま第2四半期の新たな損失として二重計上してはいけません。一方、引当計上と実際の支払いは別であり、今後の手続きや追加開示によって見積もりが変わる可能性があります。利益と現金への影響を分けて確認します。
キオクシア株は今買うべきか|業績とチャートの判断条件
買いを考えるなら、業績の強さだけでなく、下落に耐えられる投資額かを先に決めたいところです。長期の利益見通しと、短期の売買タイミングは別の判断になります。どちらか一方だけで結論を出さず、条件を具体化しましょう。
買いを検討する条件と、見送る条件
買いを検討する条件は、NAND価格の上昇が落ち着いても、出荷量や高付加価値SSDの成長で利益を維持できると考えられることです。そのうえで、設備投資と株主還元を賄える営業収入が続くかを確認します。AIの普及を信じるだけでなく、1株利益への寄与を説明できるかが大切です。
反対に、株式分割や米国上場の思惑だけを根拠にする場合は慎重に判断したいところです。購入資金が生活費や近く使うお金を圧迫する場合も適しません。購入時期を分けても、長期の値下がりを防げるわけではありません。
終値は25日線・75日線を下回る|反発と上昇転換を区別
9月14日時点の終値による単純移動平均は、25日線が約53,080円、75日線が約66,359円です。終値50,590円は両方を下回っています。短期的な反発があっても、中期の上昇基調に戻ったとはまだ判断しにくい位置です。
まず25日線を回復して終値で維持できるか、その後に直近の戻り高値を超えられるかを確認します。ただし、移動平均線は過去の価格から計算するため反応が遅れます。突破だけで買いを決めず、決算見通しや取引量の変化と組み合わせましょう。
[関連]移動平均線を用いたエントリーポイント!アナリストが実際の売買例を元に解説
次の確認点は3分割後の価格表示と中間決算
10月の分割後は、現在の50,590円や6月高値112,700円をそのままチャートの価格と比較しないようにしましょう。過去のEPS、目標株価、移動平均線も、同じ分割基準で見る必要があります。数字の見た目が小さくなっても、割安になったとは限りません。
次の中間決算では、7〜9月期が会社予想に届いたか、10〜12月期の見通しで販売単価と利益率がどう変わるかを確認します。自社株買い後の現金残高、長期契約の進捗、米国上場の正式開示も、その時点の情報で見直します。
まとめ|キオクシアの上昇余地は利益の持続性とPERで考える
キオクシアの9月14日終値は50,590円で、6月高値から55.1%下落しました。最新四半期の純利益は8,422億円に拡大していますが、会社の通期予想は未公表です。
今後の上昇余地は、NAND価格とSSD需要が支える利益を、どれだけ長く維持できるかで変わります。目標株価や低い予想PERだけで判断しないことが大切です。
10月の3分割は企業価値を増やすものではなく、自社株買いは終了済みです。中間決算の利益と資金収支、米国上場の正式な条件を確認して判断を更新しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
Marina Bay Capital Advisors Pte Ltd (シンガポール) CEO / 記事監修
大学卒業後、ゴールドマン・サックス証券など大手証券会社の投資調査部にてシニアアナリストとして日本株を担当。日経アナリストランキング首位。日本経済新聞、テレビ東京等のメディアにも多数出演。その後、世界有数の株式ヘッジファンドにて日本株ロング・ショートファンドの運用に従事。日本株運用のマネージング・ディレクター、日本株運用責任者などを歴任。ロング・ショート運用を通じて、国内外の様々な業界や企業に精通。