任天堂(7974)の株価は、2026年9月9〜10日の続落後、9月14日終値で8,268円まで戻りました。1Q決算後の上昇が続いていた8月とは異なり、新作発表と米欧の本体値上げを経て、利益成長を確かめたい時期です。
今後の上昇には、値上げ後の販売維持と、関税還付に頼らない利益の伸びが必要です。直近の下落理由、最新の株価指標、Q2以降に買い時を考える条件を整理します。株価は9月14日の東証終値で統一しています。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
任天堂の株価はなぜ下落?9月の反応と販売・採算への懸念
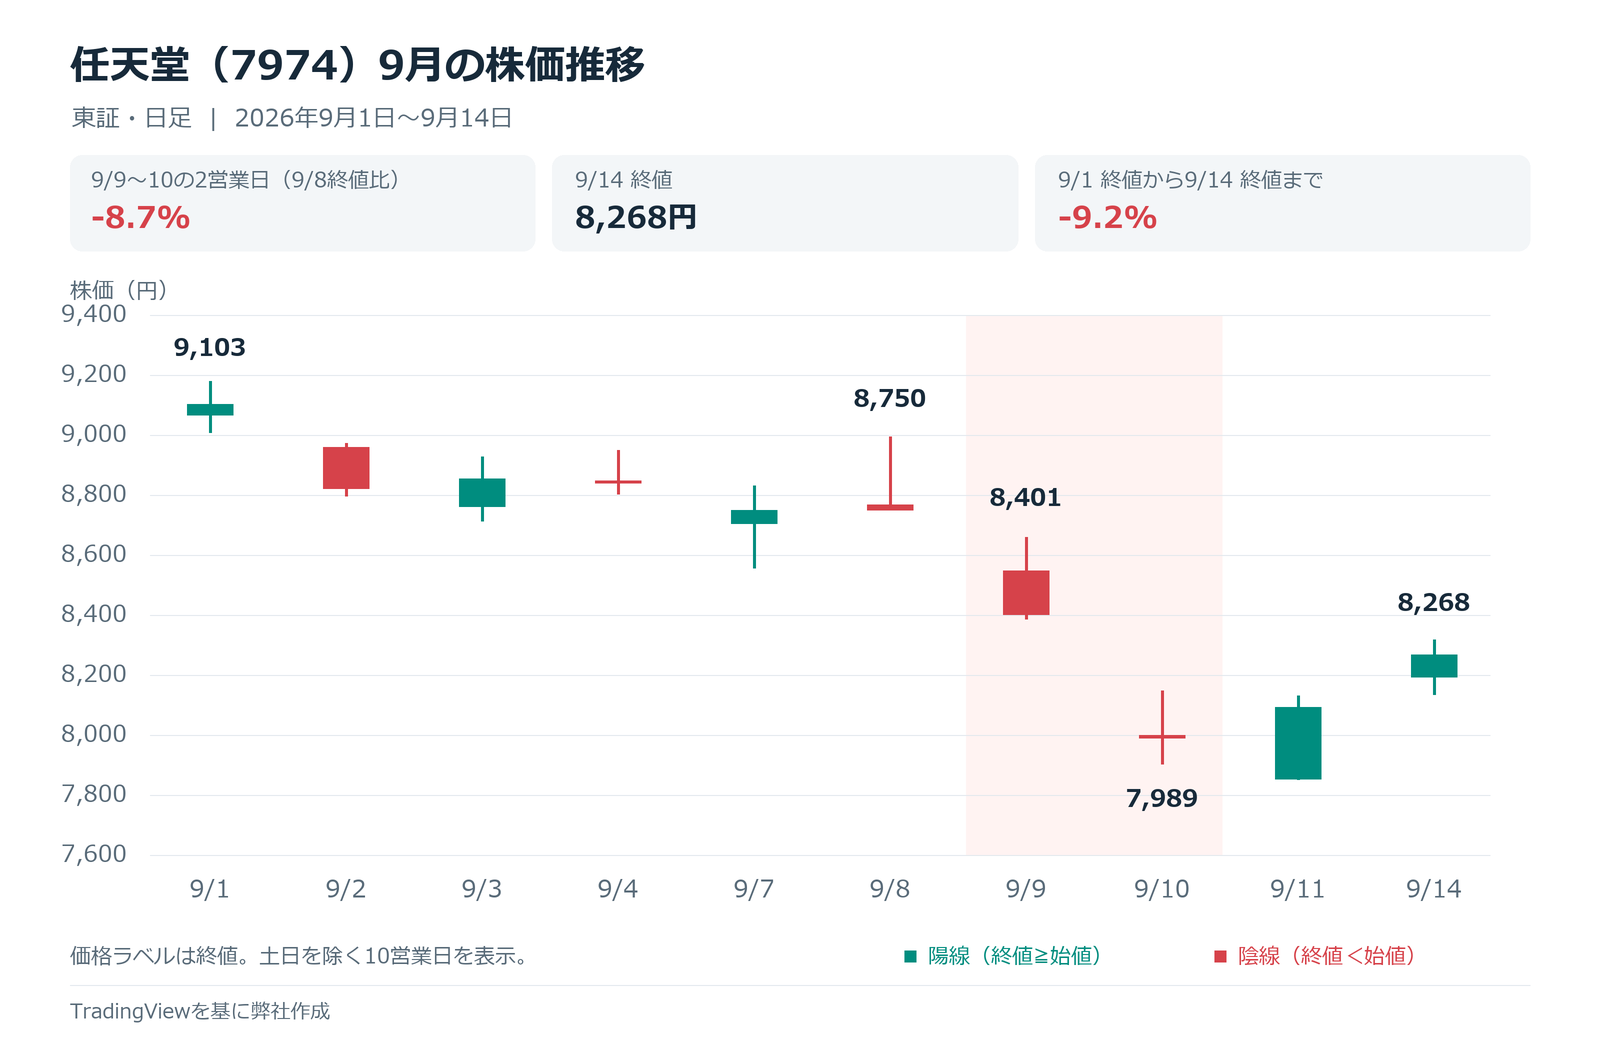
任天堂株は9月に9,000円台から下げ、11日と14日に反発しました。直近は下落後の戻りであり、月初の水準には届いていません。決算後の上昇だけを振り返るのではなく、9月の下げ幅と発表前後の時系列を確認します。
9月9〜10日の2営業日で8.7%下落した
9月10日は前日比4.90%安で、出来高は約1,508万株でした。9月14日までの反発でも、9月1日終値比では9.2%安です。表の価格はすべて東証の終値でそろえています。
| 2026年 | 終値 | 前日比 |
|---|---|---|
| 9月1日 | 9,103円 | +0.65% |
| 9月8日 | 8,750円 | 0.00% |
| 9月9日 | 8,401円 | -3.99% |
| 9月10日 | 7,989円 | -4.90% |
| 9月11日 | 8,093円 | +1.30% |
| 9月14日 | 8,268円 | +2.16% |
新作発表後の下落を販売不振と決めつけない
任天堂は9月8日と9日にNintendo Directを配信しました。9月9日の番組は日本時間23時からで、同日の東証取引終了後です。9日の下げを、その夜の発表への失望だけで説明すると時系列が逆になります。
翌10日の下げには、発表内容と事前期待の差が影響した可能性があります。ただし、株価だけでは売りの動機を特定できません。新作の発表は将来の販売候補が増えた段階であり、販売不振の確定でも、利益増加の確定でもないためです。
中期の下落はSwitch 2の販売期待と採算の変化を分けて考える
Switch 2発売前後の期待に対し、発売2年目は実際の販売と利益の伸びを確かめる段階です。値上げによる需要鈍化、部材高、円高は今後の利益を圧迫し得ます。好決算でも、先に織り込まれた期待ほど利益が伸びなければ株価は下がり得ます。
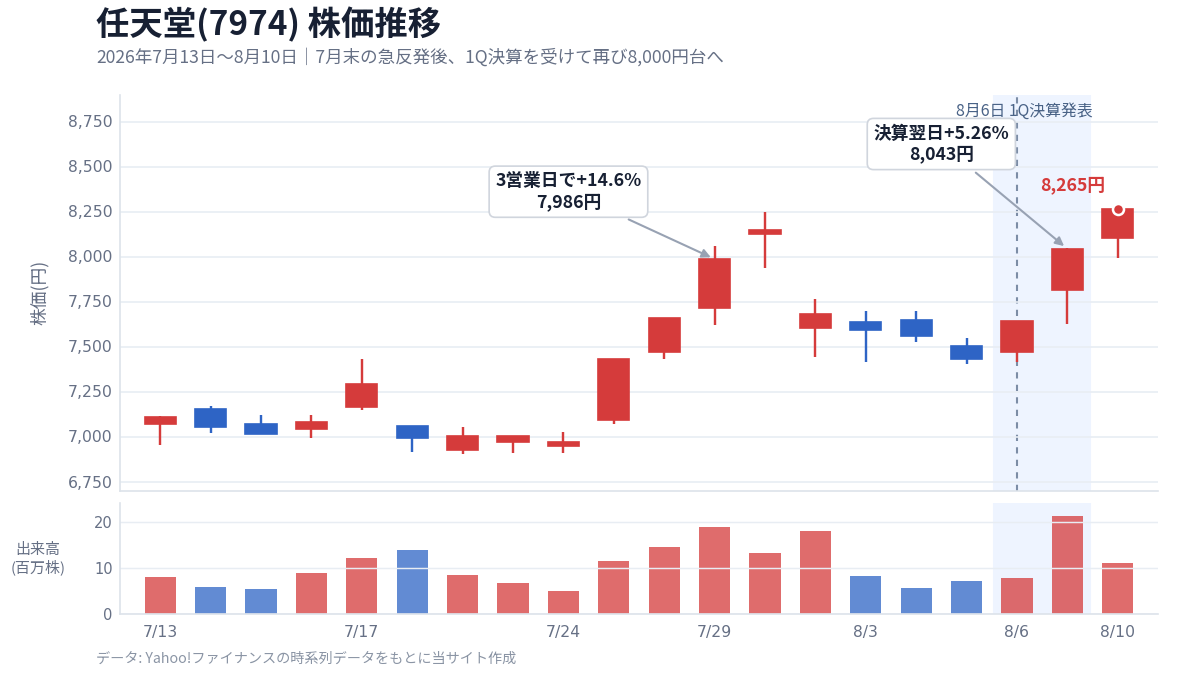
これらは業績に基づくリスクの整理で、9月の売りの動機を断定するものではありません。8月の決算後に反発した下の参考図と、上の9月の表を分けて読み、株価の下落と業績の悪化を同一視しないことが大切です。
1Qは営業利益2.5倍|関税還付と円安を分けて読む
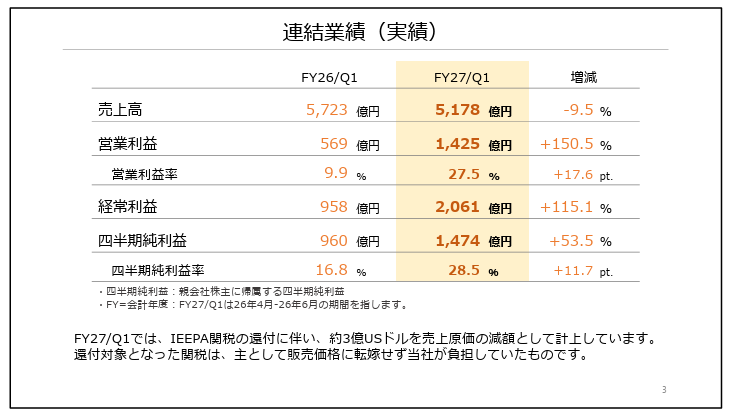
9月15日時点で確認した最新の四半期決算は、8月6日発表の27年3月期1Qです。減収でも大幅増益でしたが、一時的な関税還付と為替の追い風を含みます。発表値をそのまま翌四半期へ延ばさず、利益が増えた中身を確認します。
売上高5,178億円でもソフトの構成比上昇が利益を支えた
1Qの売上高は前年同期比9.5%減、営業利益は150.5%増の1,425億円でした。経常利益は2,061億円、純利益は1,474億円です。ハードの減収と、利益を生む売上構成の改善が同時に起きています。
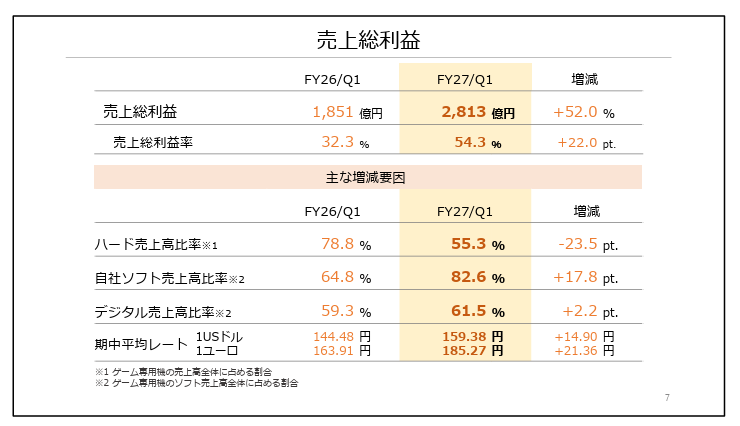
売上総利益率は32.3%から54.3%へ上がりました。関税還付も含むため、売上高の減少だけで不振とみなす読み方も、利益率の急上昇を定着したとみなす読み方も適切ではありません。
関税還付を除く約948億円も、通常の稼ぐ力とは一致しない
関税還付の約3億USドルを1Q平均159.38円で換算すると約478億円です。営業利益1,425.96億円から引いた概算は約948億円で、前年同期比約66.5%増となります。
この概算にも円安などの影響が残り、会社開示の調整後利益ではありません。会社は営業利益への為替影響を約+222億円と示しました。還付の実際の円計上額はこの換算と異なり得るため、二つの概数から本業利益を断定しません。
Switch 2本体382万台に対し、ソフトとIP収入が伸びた
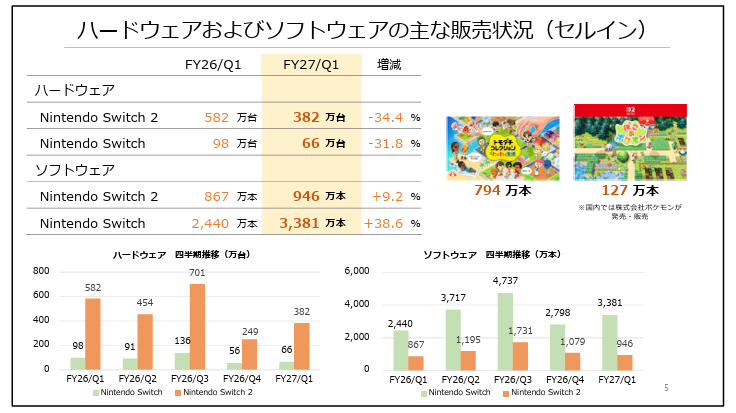
Switch 2本体は前年同期比34.4%減の382万台でした。発売直後の前年との比較です。一方、Switch 2ソフトは9.2%増の946万本、Switchソフトは38.6%増の3,381万本となっています。
旧Switch向けソフトも、新本体で遊べる点が販売を支えています。デジタル売上高は1,327億円、IP関連収入等は348億円でした。ゲーム機の台数以外にも収益源がある一方、映画関連収入の継続性は別途確認が必要です。
[関連]任天堂Switch2関連株の本命は?サプライヤー株からゲーム株まで投資戦略を紹介
米欧値上げ後の販売が通期計画を左右する|Q2だけでは年末商戦を測れない
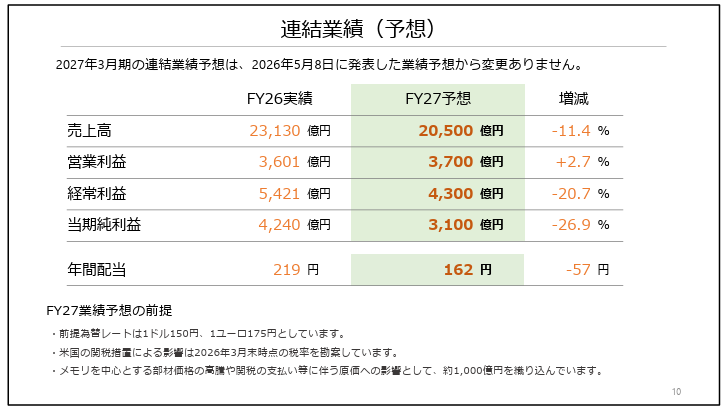
会社の通期予想は1Q発表時点で据え置きです。米欧では9月1日に本体価格が変わり、販売数量と採算の両方を確かめる段階に入りました。7〜9月のQ2に含まれる値上げ後の期間は1か月です。年末商戦の結果は、その先の決算で確認します。
営業利益の進捗率38.5%だけで上方修正を見込まない
通期計画は売上高2兆500億円、営業利益3,700億円、純利益3,100億円です。1Qの営業利益進捗率は38.5%、純利益は47.6%となりました。関税還付が集中した1Qを4倍して通期利益は推計できません。
営業利益計画から1Q実績を引くと、残り9か月で必要な利益は約2,274億円です。この金額を販売計画、原価、広告・開発費と照らし合わせ、会社が次の決算で予想を変えるかを確認します。
米国は499.99ドルへ値上げ|数量維持と採算改善の両方が必要
Switch 2は9月1日から、米国で449.99ドルから499.99ドルへ値上げされました。欧州のMy Nintendo Store価格も469.99ユーロから499.99ユーロへ変更されています。
値上げは1台当たりの売上を増やす一方、購入の先送りを招く可能性があります。1Q本体販売の年間計画に対する進捗は23.2%で、残り9か月に1,268万台が必要です。国内の5月25日改定後の動向と、米欧の秋冬の販売を同一視せずに評価します。
部材・関税で約1,000億円の原価影響が計画に残る
会社は通期予想に、メモリを中心とする部材高や関税支払い等による約1,000億円の原価影響を織り込んでいます。関税が一部還付されても、メモリ価格を含む調達費の問題まで解消したわけではありません。
前提為替は1USドル150円、1ユーロ175円です。1Q平均の159.38円、185.27円より円高を想定しています。円高は海外売上の円換算額を減らす一方、外貨建て費用にも影響するため、売上だけから利益への影響額は計算できません。
[関連]円安・円高とは?仕組みから生活・投資への影響まで初心者向けに徹底解説
8,268円の予想PERは30.7倍|下落率だけでは割安といえない
9月14日終値に対する予想PERは30.7倍、実績PBRは3.27倍です。株価は高値から下がりましたが、会社予想利益に対する評価には成長期待が残っています。株価の基準日を統一し、過去の高値との距離と現在の利益水準を分けて比べます。
予想配当利回りは1.96%|株価指標の基準をそろえる
PERは会社予想EPS268.90円、PBRは6月末自己資本から求めたBPS約2,530.94円で計算しました。PBRの純資産には最新1Qの数値を使います。BPSは1株当たり純資産です。時価総額は自己株式を含む発行済株式数が基準になります。
| 指標 | 9月14日終値基準 |
|---|---|
| 株価 | 8,268円 |
| 予想PER | 30.7倍 |
| 実績PBR | 3.27倍 |
| 予想年間配当 | 162円 |
| 予想配当利回り | 1.96% |
| 時価総額 | 約10.64兆円 |
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
上場来高値より44.1%安くても、年初来安値より26.3%高い
株式分割調整後の株価は、2021年に安値4,789円、2023年に高値7,395円をつけました。2025年8月18日の上場来高値は14,795円です。2022年10月の1株→10株の分割前後も同じ基準で比較しています。
2026年は1月5日の高値10,890円から、6月26日の安値6,544円まで下げました。9月14日は上場来高値比44.1%安でも、年初来安値比26.3%高い価格です。過去の高値へ戻る前提で上昇余地を測らず、今後の利益が伴うかを確かめます。
利益予想が10%下がると、同じ株価でもPERは34.2倍になる
会社予想EPSを基準に、利益が10%上振れる仮定では同じ株価のPERは約28.0倍、10%下振れる仮定では約34.2倍です。これは目標株価ではなく、利益予想の変更に対する感応度です。
ソフト販売で利益が増えれば現在の株価を説明しやすくなりますが、原価増で利益が減れば、株価下落後でも評価は重くなります。PER30倍台を正当化するには、強いブランドに加えて継続的な利益成長が必要です。配当だけで値下がりを吸収する想定も避けます。
買い時は値下がり幅より販売と利益で判断する|追加購入の条件を決めたい
長期保有を考える場合も、9月の下落だけを理由に購入を急ぐ必要はありません。値上げ後の販売とソフト収益を確認しながら、購入時期を分ける方法があります。Q2と年末商戦では分かる内容が違うため、追加購入の条件を先に決めます。
新規購入はQ2確認後と年末商戦後に分けて考える
分割購入は、決算を待つ間も一部を保有し、実績を確認してから追加する方法です。ただし、株価が下がるたびに自動的に買い増す方法とは異なります。Q2では米欧値上げ後の初動、Q3では10〜12月の年末需要を確認できます。
業績を確認してから買えば、その間に株価が上がり購入価格が高くなる可能性もあります。一方、原価増や販売鈍化が判明した場合は追加を見送れます。購入回数より、何が改善したら次の資金を入れるかを決める方が大切です。
新作は発売時期を確認し、Q2の累計値から一時利益を切り分ける
9月9日の公式発表では『ファイアーエムブレム 万紫千紅』は9月17日発売予定です。一方、『モンスターハンターワイルズ』のSwitch 2版は12月4日予定で、販売の寄与する四半期が違います。
Q2の累計利益にも1Qの関税還付が残るため、7〜9月単独の利益を確認します。粗利率、ソフト構成、デジタル売上を前年同期と比べ、改善が続くかを調べます。他社タイトルの売上全額が任天堂の売上になるわけではなく、発売元と収益の取り分にも注意が必要です。
[関連]カプコン(9697)の株価は今後どうなる?|1Qで利益計画の半分、PER30倍でもまだ買いか
販売未達と原価悪化が重なれば追加購入を見送る
買い増しを見送る条件は、本体の年間計画1,650万台の達成が難しくなり、同時に粗利率も悪化する状態です。営業利益の下方修正が出た場合は、購入価格より今後の利益予想を優先して投資理由を再点検します。
ソフト計画6,000万本にも注意が必要です。会社計画は同梱分を含まず、1Q実績946万本には約35万本の同梱分が入っています。実績と計画の対象をそろえた上で、値上げ後も数量と採算が改善していれば、追加購入を検討しやすくなります。
まとめ|任天堂株は9月の反発を追わず、値上げ後の利益を確かめたい
任天堂株は9月の続落後に反発しましたが、月初の株価は回復していません。新作発表への短期的な反応と、その後の販売実績を分けて考えたいところです。
今後の上昇を支えるのは、値上げ後もソフトと本体が売れ、利益が残るとの確認です。一時的な利益の押し上げだけでは、成長が続く根拠にはなりません。
購入する場合はQ2と年末商戦で確認する条件を決め、販売や採算が悪化すれば追加を見送ります。過去の高値からの下落率より、最新の業績予想と株価の釣り合いを優先します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。