フジクラ(5803)の株価が再び上がるかを考える鍵は、光コンポーネントの受注拡大と、高い利益率の持続です。5月の急落後に業績予想は2度上方修正されましたが、株価は高値から約4割下がった位置にあります。
2026年9月14日終値は4,834円、会社予想PERは約24.6倍です。9月15日までの開示を基に、最新決算と中計、配当、今後の判断条件を整理します。株価は9月14日終値、過去の価格と1株指標は4月の6分割後にそろえています。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
フジクラの株価推移|高値から39.1%下落した現在地
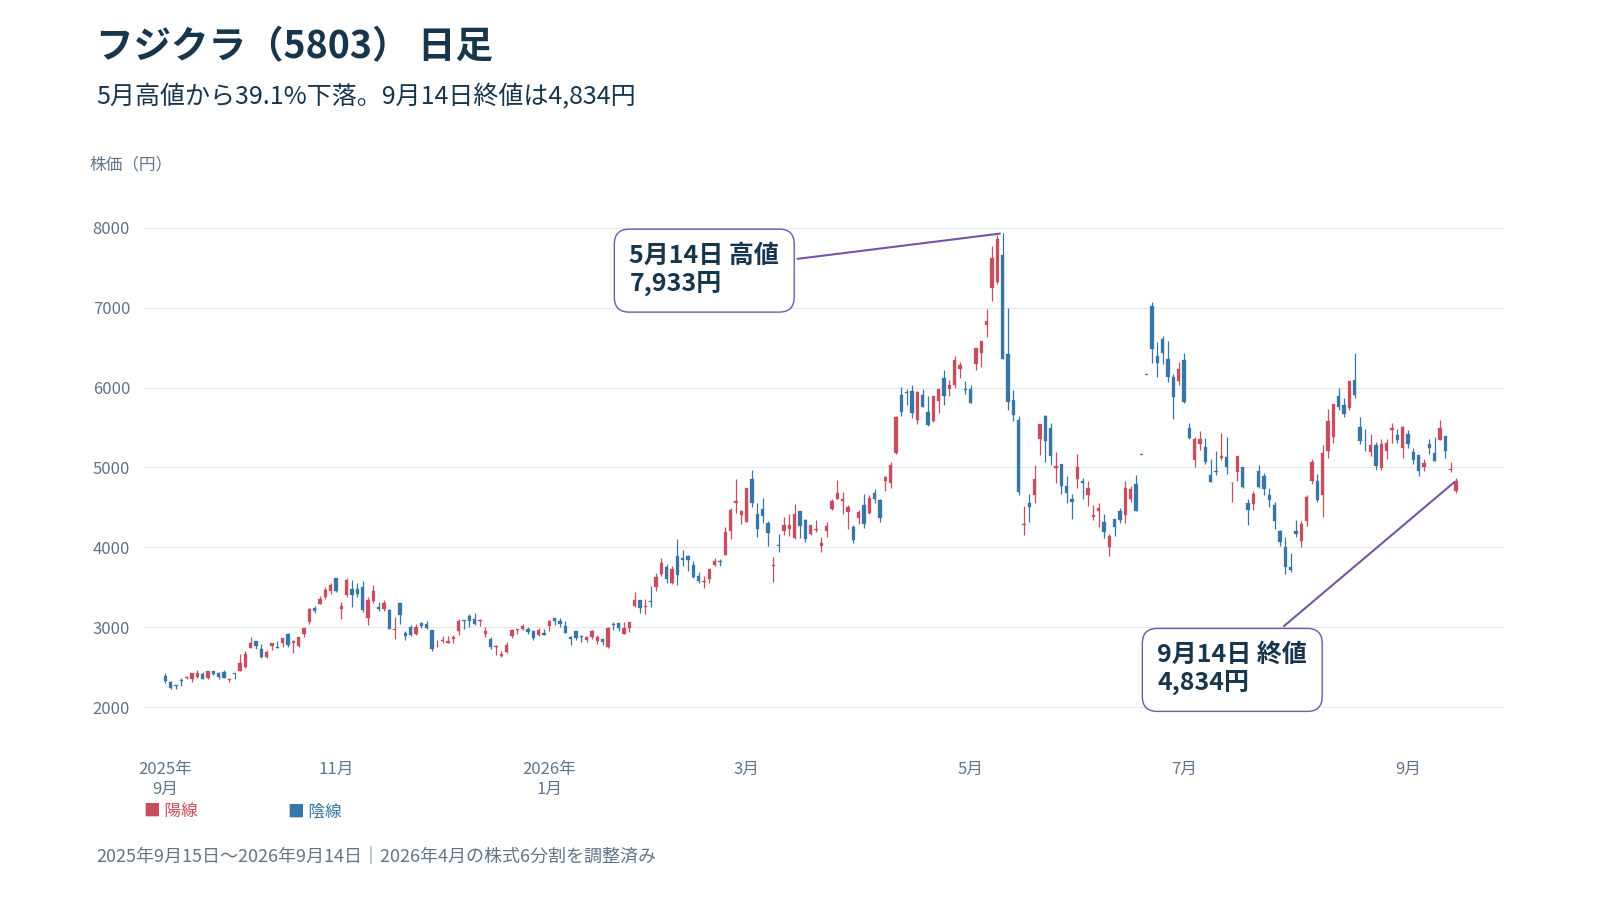
フジクラ株は、AIデータセンター向けの成長期待で上昇した後、大きく値を下げました。高値からの下落幅と、現在の利益に対する評価は別々に確認する必要があります。まず日足チャートと株価指標で、現在の位置を押さえましょう。
9月14日終値は4,834円、高値回復には64.1%高が必要
9月14日の終値は4,834円で、前営業日比148円安、2.97%の下落でした。5月14日の取引時間中高値7,933円からは39.1%下落しています。同じ高値に戻るには、現在値から約64.1%の上昇が必要です。
株価は急落後も反発と下落を繰り返しています。9月9日には5,493円で引けましたが、14日には4,800円台へ下がりました。高値までの距離が大きくても、実際にその価格へ戻れるとは限りません。
高値から約4割下落しても、予想PERは約24.6倍
8月7日修正の会社予想EPS196.88円で9月14日終値を割ると、予想PERは約24.6倍です。6月末の実績BPS367.48円に対するPBRは約13.15倍、発行済み株式数を使った時価総額は約8兆5,812億円になります。
株価の下落に加えて、利益予想の引き上げもPERを押し下げています。ただし、このPERは通期予想を達成する前提の数字です。利益の伸びが鈍れば市場の評価も変わるため、以前の高いPERとの比較だけで割安と決めつけるのは避けたいところです。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
株式6分割は実施済み、100株の購入額は48万3,400円
フジクラは2026年4月1日付で、1株を6株にする株式分割を実施しました。9月14日終値で通常の売買単位100株を購入する場合、手数料を除く代金は48万3,400円です。分割は購入単位を小さくしますが、企業価値を6倍にするものではありません。
年初来安値は1月21日の約2,742円で、現在値はそれを大きく上回ります。さらに長期では、2022年の100円前後から株価水準を大きく切り上げてきました。分割前の価格を混ぜず、どの期間からの上昇・下落なのかをそろえて比較することが大切です。
急落と反発の理由|期初計画から2度の上方修正へ
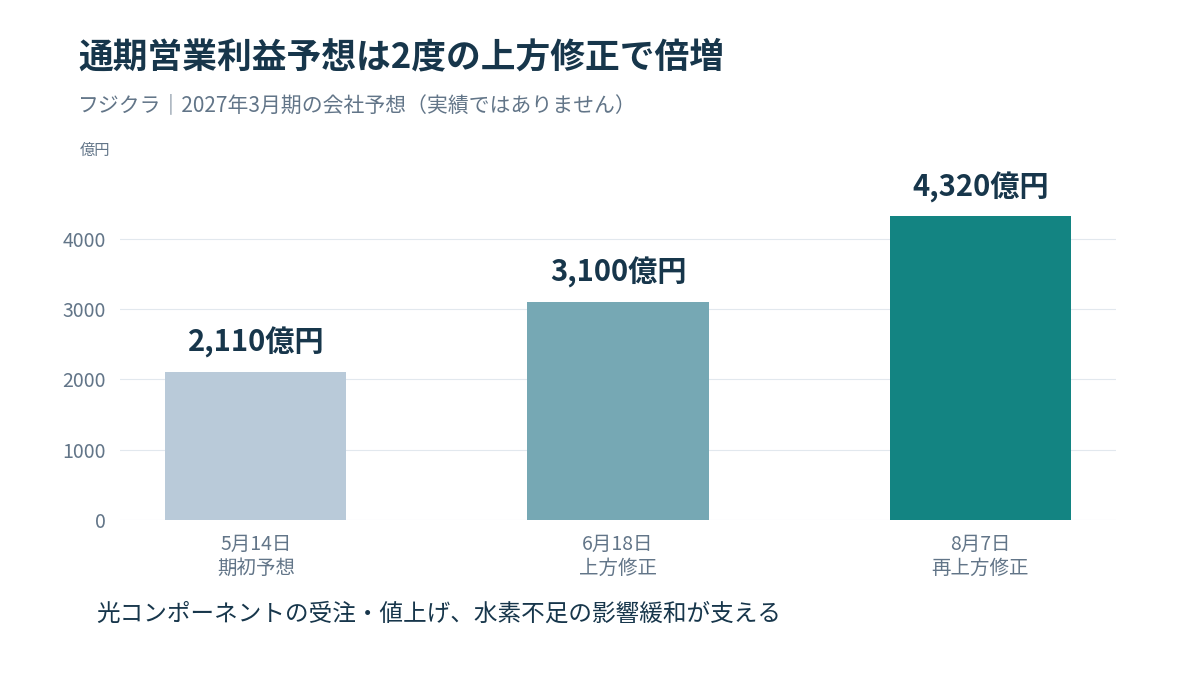
5月の決算発表直後と、9月時点では業績の前提が変わっています。通期営業利益予想は2,110億円から4,320億円へ、約2倍に増えました。急落の説明を読む際も、期初の慎重な計画を現在の見通しとして扱わないようにしましょう。
5月の決算発表後に急落、当初予想には供給面の懸念
5月14日に公表した27年3月期の営業利益予想は2,110億円、純利益予想は1,560億円でした。前期純利益1,572億円をわずかに下回る計画です。株価は同日の高値7,933円から、20日の安値4,156円へ大幅に下がりました。
好調な前期実績に対し、期初の利益見通しが慎重だった点が当時の評価を左右しました。会社は6月の修正で、当初懸念していた水素不足の影響緩和にも言及しています。AI需要が強くても、製造に必要な資材を確保できなければ売上を増やしにくいという問題でした。
6月と8月の上方修正は、光部品の受注と値上げが支える
6月18日、会社は営業利益予想を3,100億円へ引き上げました。大規模クラウド事業者からの想定外の光コンポーネント受注、売価上昇、水素不足の影響緩和が理由です。8月7日には需要の継続を見込み、4,320億円へ再び上方修正しました。
6月19日の終値は前日比約15.7%高、8月7日は約12.8%高でした。受注と利益予想の改善は反発を支える材料になりました。ただし、発表前後の終値比較であり、値動きの全てを決算だけで説明できるわけではありません。
最新4〜6月期は営業利益1,048億円、前年同期比155.1%増
8月7日発表の27年3月期第1四半期は、売上高4,020億円、営業利益1,048億円でした。前年同期比では売上高が50.1%増、営業利益が155.1%増です。親会社株主に帰属する純利益は804億円で、156.8%増となりました。
営業利益率は約26.1%で、前年同期の約15.3%から改善しています。最新の通期予想は売上高1兆7,550億円、営業利益4,320億円、純利益3,260億円です。前期の最高益だけでなく、足元の採算改善と引き上げ後の計画を評価する段階に入っています。
情報通信の営業利益は980億円、全社利益の約93.5%に相当
4〜6月期の情報通信事業は、売上高2,644億円、営業利益980億円でした。営業利益は前年同期比188.3%増で、全社営業利益との比率は約93.5%です。フジクラの増益を支えているのは、電線全般よりも情報通信の収益拡大といえます。
会社は米国以外の新規データセンター案件で、光コンポーネントの大量受注があったと説明しています。光ケーブルだけでなく接続部品も重要です。データセンター関連銘柄を比べる際は、建設、電力、通信のどこで収益を得る企業なのかを分けると、需要とのつながりが見えます。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
新中計の注目点|利益目標と増産時期を読み直す
2026〜2028年度の中期経営計画は、情報通信の成長と大型投資を軸にしています。ただし、5月の中計目標と、8月の修正予想は公表時点が異なります。利益の数字だけでなく、設備の稼働時期と資金の使い道を確認しましょう。
今期営業利益予想4,320億円は、中計最終年度目標を上回る
5月19日に示した2028年度の連結営業利益目標は3,150億円、そのうち情報通信は2,850億円でした。一方、8月に修正した2026年度の会社予想は4,320億円です。今期の予想額が、2年先の中計目標を1,170億円上回っています。
これは目標を実績で達成したという意味ではありません。5月に置いた中計の前提より足元の収益見通しが強くなったという関係です。今後は古い目標への到達よりも、今期の高収益が翌期以降にどこまで続くか、会社が中期見通しをどう見直すかが注目点になります。
3年間の投資5,300億円には、成長・戦略・その他投資を含む
中計では3年間に5,300億円に追加分を加えた投資を計画しています。内訳は成長投資3,000億円、戦略投資1,000億円、その他投資1,300億円です。全額を光ケーブルの増産だけに使う計画ではありません。
資金配分では営業キャッシュフロー6,200億円と、借入など1,300億円を想定し、株主還元にも2,200億円に追加分を加える方針です。日米の最大3,000億円投資を別枠で足すなど、資料に並ぶ金額を重複計上しないようにしましょう。投資額より、稼働後にどれだけ利益と現金を生むかが大切です。
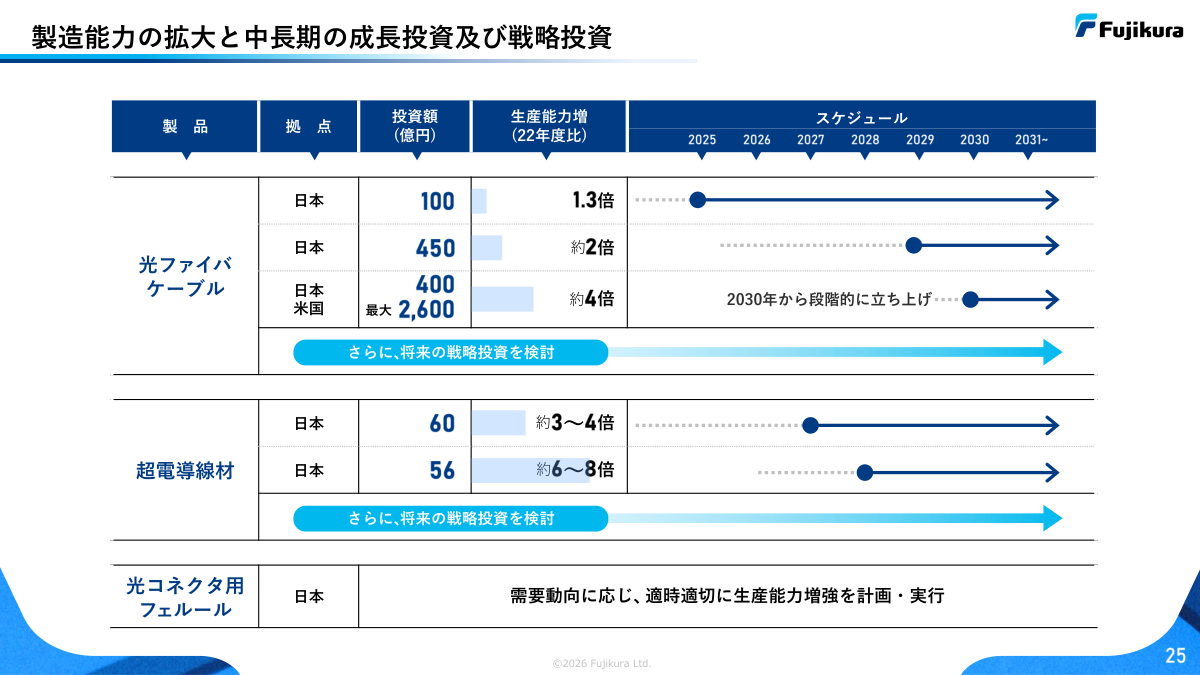
光ケーブル能力約4倍は、2030年から段階的に立ち上げ
中計資料の光ファイバーケーブル増産計画では、国内450億円の投資による能力約2倍は2029年からの立ち上げです。国内400億円と米国最大2,600億円による能力約4倍は、2030年から段階的に立ち上げる計画になっています。
倍率はいずれも2022年度比です。2028年度までに4倍の設備が全て稼働する、と読んではいけません。現在の受注増を支える生産体制の改善と、数年先の大型設備による供給力拡大は、業績に効く時期が異なります。
CPO・光電融合は次の成長候補、現在の売上と区別する
中計は、半導体の近くで光信号を扱うCPO・光電融合や、マルチコアファイバー、空孔型光ファイバーを将来の技術として挙げています。通信量の増加と省電力化に応える開発であり、既存の光ケーブル・部品に続く成長候補です。
ただし、研究開発テーマの存在と、大量販売で利益が出ることは別です。次世代技術への期待を、足元の営業利益980億円の全てと結び付けるのは不適切です。光電融合の関連銘柄を比較する際も、開発、顧客評価、量産のどの段階にあるかを確認すると、期待と実需を分けられます。
[関連]光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
配当予想は年38円、配当性向40%は中計の目安
最新決算の年間配当予想は、中間19円と期末19円を合わせた38円です。9月14日終値に対する予想配当利回りは約0.79%となります。前期の225円は分割前の数字で、6分割後に換算すると37.5円です。見かけの数字だけで大幅減配とは判断できません。
中計は配当性向40%を目安にしていますが、予想EPS196.88円と配当38円から計算する配当性向は約19.3%です。方針と現時点の配当予想には差があります。40%を機械的に掛けた配当額を確定額として扱わず、その後の配当予想修正を確認しましょう。
フジクラ株はまだ上がる?今後の判断条件と下落リスク
株価回復を支えるのは、需要の拡大が利益と現金収入に結び付くことです。買いを考える条件は、上方修正後の高収益を維持できると判断できるかにあります。受注の質、供給体制、投資負担を合わせて確認したいところです。
次の中間決算では、利益率と下期計画を確認する
最新の上期営業利益予想は1,980億円で、第1四半期の進捗率は約52.9%です。一方、通期予想4,320億円から上期予想を引くと、下期には2,340億円の営業利益が必要になります。上期の好調だけで通期計画の達成が決まるわけではありません。
次の中間決算では、光コンポーネントの受注が販売につながったか、値上げの効果と利益率が維持されたかを確認します。第1四半期の好成績を単純に4倍するより、会社が示す下期の需要・供給の見通しに変化がないかを追うほうが判断に役立ちます。
AI投資の減速や供給不足は、利益集中の裏返しのリスク
情報通信が全社利益の大部分を稼ぐため、大口顧客の発注調整やデータセンター投資の減速は業績に響きます。水素不足の影響は緩和しましたが、資材の調達難や追加コストが再び起きれば、需要があっても利益が伸びにくくなります。
事業の数が多いだけで、利益が分散しているとは限りません。4〜6月期のエレクトロニクス事業は営業利益が前年同期比73.5%減でした。情報通信の減速を他部門で補えるか、販売量の増加が利益率低下を埋められるかも確認したいところです。
大型投資を賄う現金と、事業売却の影響も分けて読む
6月末の自己資本比率は56.8%でした。ただし、利益が増えても売掛金や在庫が膨らめば、現金は同じようには増えません。設備投資と株主還元を続けられるかは、利益に加えて資金収支の確認が必要です。中間決算では営業キャッシュフローと投資支出を合わせて見ます。
8月31日には、藤倉商事の全株式を因幡電機産業へ譲渡すると発表しました。実行は2027年3月1日の予定で、今期業績への影響は軽微としています。事業再編のニュースを、そのまま新たな大幅増益の材料に置き換えるべきではありません。
今買うかは、高値回復への期待より許容損失から考える
買いを検討するなら、受注と採算の改善が続くと考える理由を持ち、計画未達の場合に許容できる損失額も決めておきたいところです。5月高値に戻るはずだ、という期待だけでは購入の根拠として不十分です。購入時期を分けても、長期の値下がりを防げるわけではありません。
他の保有株がAI・半導体関連に偏っている場合、フジクラを加えても同じ材料で一斉に下がる可能性があります。1銘柄の投資額だけでなく、資産全体のテーマへの偏りを確認しましょう。利益予想が強くても、それに伴う株価変動へ耐えられる資金配分が必要です。
[関連]株式投資におけるリスクヘッジとは?機関投資家から学ぶリスクの管理方法
まとめ|フジクラの今後は高収益の持続と増産の進捗が鍵
フジクラの9月14日終値は4,834円で、5月高値から39.1%下落しました。一方、営業利益予想は2度の上方修正で4,320億円に増えています。
株価回復の鍵は、光部品の受注拡大と高い利益率を維持できるかです。予想PER約24.6倍は計画達成を前提とし、下落幅だけで割安とは決められません。
次の中間決算では利益率と下期計画、配当予想を確認しましょう。中計の能力約4倍は2030年からの立ち上げであり、足元の業績と長期の投資効果を分けて判断することが大切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。